


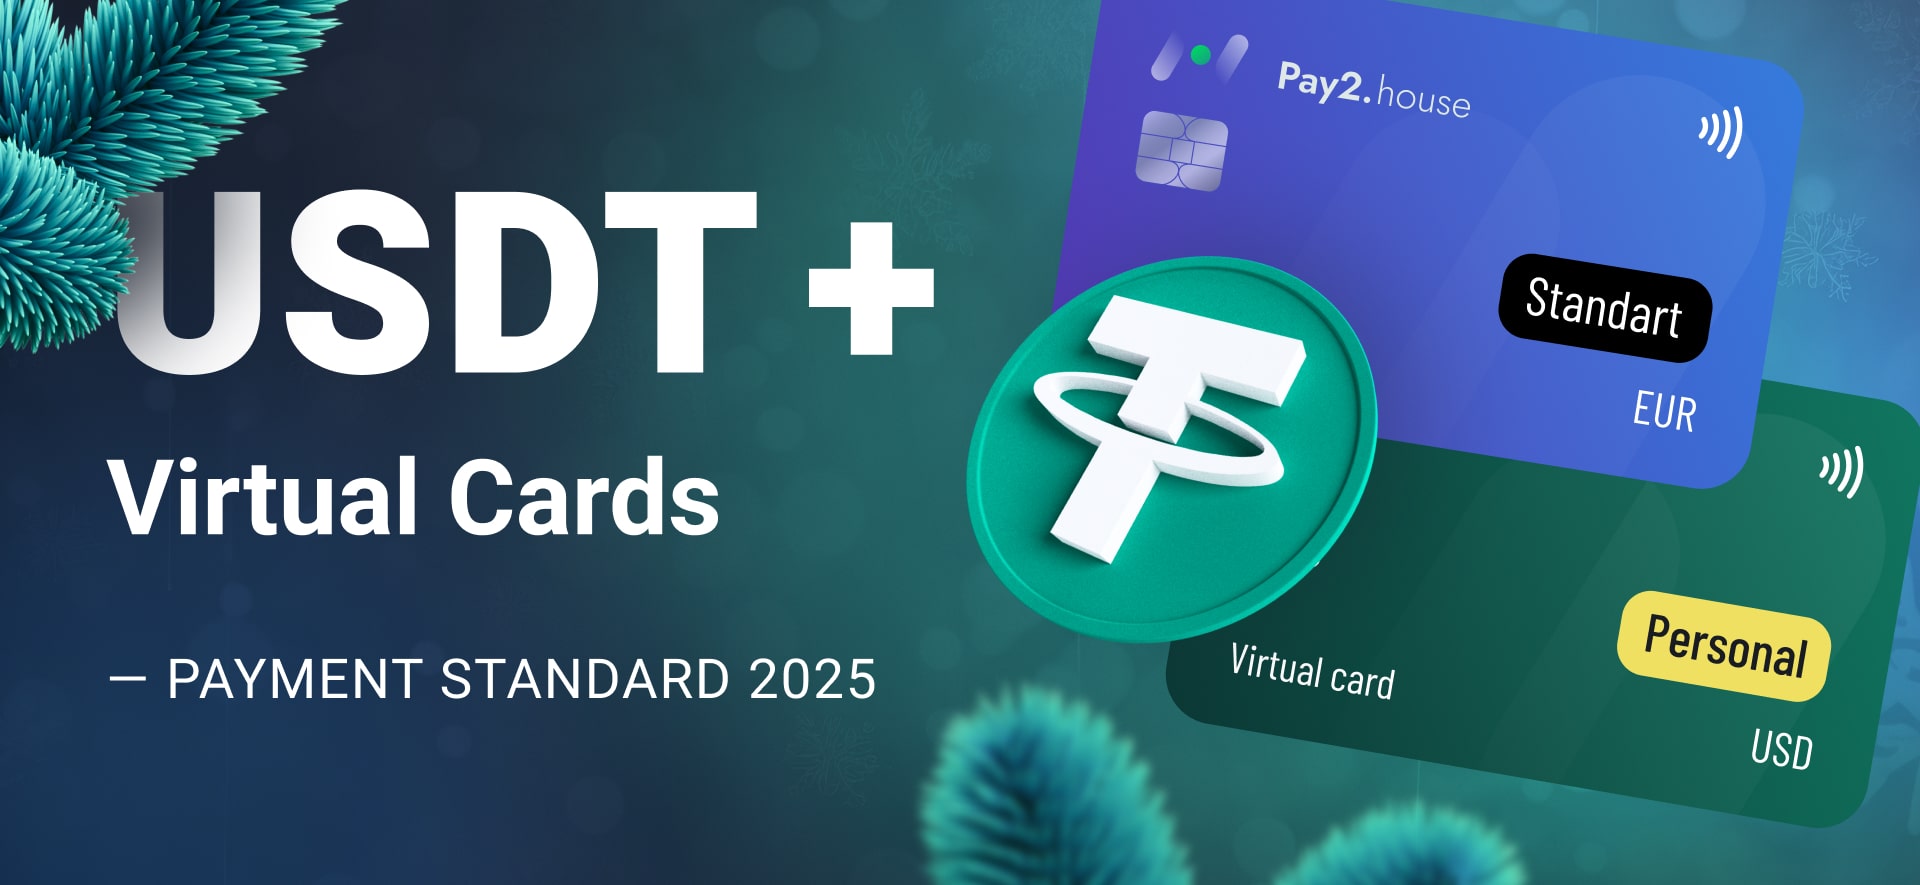
USDT + 虚拟卡:2025 年快速安全支付的新标准
到 2025 年,支付基础设施已成为数字业务成功的关键因素之一。曾经只是辅助性的运营工具,如今直接影响项目启动速度、可扩展性以及收入稳定性。
流量套利、媒体投放、CPA 团队、代理机构以及在线服务都处在一个环境中:任何一次支付延迟或卡片拒付,都会带来直接的财务损失。正因如此,USDT + 虚拟卡 的组合逐渐成为快速、安全支付的新标准。
本文将解析市场为何走向这一模式、其实际运作方式,以及为什么在 2025 年几乎已经没有真正的替代方案。
数字行业中的支付需求如何发生变化
数字市场的发展速度远远快于传统金融体系。广告平台不断加强风控,预算规模持续扩大,团队更加分布化,测试几乎每天都在进行。
现代支付基础设施必须具备以下能力:
- 无周末、无延迟地运行
- 支持快速资金周转
- 灵活的预算管理
- 无需人工流程即可扩展
- 最大限度降低封禁和拒付风险
传统银行及经典卡片方案正越来越难以满足这些需求。
为什么传统银行和银行卡正在失去优势
尽管使用习惯成熟,但银行体系本身存在明显的结构性限制:
- 国际转账通常需要 1–5 个工作日
- 广告平台频繁拒绝银行卡支付
- 严格的限额不适合规模化操作
- 封禁往往缺乏透明解释
- 多币种操作复杂且成本高昂
对于媒体投放团队而言,这意味着广告账户停摆、项目启动受阻以及 ROI 的直接损失。
USDT 作为现代支付模型的基础
USDT 已成为数字经济中的通用结算工具,被全球大量团队与服务广泛采用。
USDT 受欢迎的核心原因:
- 无需银行,全天候即时转账
- 不受地理限制
- 与美元挂钩,预算更可预测
- 便于存储运营资金
- 可轻松与支付平台集成
USDT 非常适合资金存储和转移,但无法直接用于广告、订阅或 SaaS 服务支付。这正是加密资产与法币之间需要桥梁的原因,而这一桥梁由 Pay2.House 提供。
虚拟卡作为成本管理工具
到 2025 年,虚拟卡已不仅是实体卡的替代品,而是完整的资金流管理工具。
虚拟卡为数字团队提供:
- 广告账户与在线服务支付
- 按项目和流量来源拆分预算
- 新账户的即时发卡
- 基于余额的灵活支出控制
- 被封时快速替换
每一张虚拟卡都是独立的控制节点,在规模化运营中至关重要。
USDT + 虚拟卡模式如何运作
在实际操作中,该模式如下:
- 团队将核心运营资金存放在 USDT 中
- 资金充值至支付平台
- 在系统内将 USDT 转换为法币
- 法币资金分配至虚拟卡
- 使用虚拟卡支付广告与服务
这一方式极大缩短了资金到账与投入使用之间的时间,对于测试和扩展尤为关键。
为何这一模式在 2025 年成为行业标准
原因客观且明确:
- 广告平台反欺诈系统持续收紧
- 账户数量和测试规模不断增长
- 团队运作速度已快于银行体系
- 国际交易比例显著上升
- 加密资产融入日常运营
USDT 与虚拟卡的组合一次性解决了这些问题,无需复杂变通方案。
对流量套利与媒体投放团队的实际价值
对于以流量为核心的团队,该模式带来:
- 快速启动新漏斗和方案
- 避免因支付延迟造成的停摆
- 基于卡片的风险隔离
- 清晰透明的支出控制
- 无额外运营负担的规模扩展
在多地区、多流量源和多广告账户并行运作时,这一点尤为重要。
将安全纳入支付战略
在 2025 年,财务安全已不再是可选项,而是商业战略的一部分。
USDT + 虚拟卡模式使团队能够:
- 避免将核心资金直接存放在卡片中
- 即时封禁单张支付工具
- 降低欺诈带来的影响
- 隔离操作失误与风险
- 集中监控所有交易
对于管理大规模资金的团队而言,这一点尤为关键。
为什么 Pay2.House 完美契合这一模式
Pay2.House 从一开始就被打造为面向媒体投放与数字团队的专业支付基础设施。
核心优势:
- 支持 USDT(TRC20)充值
- USD / EUR / USDT 多币种账户
- 快速发行虚拟卡
- 用于测试与扩展的批量发卡
- 与主流广告平台稳定兼容
- 用于流程自动化的 API
- 团队仪表盘与分析工具
平台覆盖从接收 USDT 到支付广告和在线服务的完整流程,使 Pay2.House 成为可持续增长与规模化的金融核心。
结论
在 2025 年,USDT + 虚拟卡 已不再是趋势,而是数字业务的基础标准。
这一模式带来:
- 速度
- 灵活性
- 可扩展性
- 控制力
- 财务可预测性
仍然仅依赖传统银行的团队必然会遭遇限制,而围绕 USDT 与虚拟卡构建支付体系的团队,将获得清晰而持久的竞争优势。
 Telegram
 Email
成为第一个分享意见的人!
我们重视您的反馈——请分享您的意见。