

آپ کسی اشتہاری اکاؤنٹ، سبسکرپشن یا آن لائن سروس کی ادائیگی کرنے کی کوشش کر رہے ہیں۔ کارڈ کا ڈیٹا درست درج کیا گیا ہے، مگر ادائیگی مسترد ہو جاتی ہے۔ اکاؤنٹ میں بیلنس کافی ہے، کارڈ فعال ہے اور بینک کی طرف سے کوئی اطلاع بھی نہیں آتی۔ ایک ممکنہ وجہ یہ ہے کہ اینٹی فراڈ سسٹم نے ٹرانزیکشن کو مشکوک قرار دے دیا ہے۔
ایسے سسٹم صرف کارڈ کا ڈیٹا اور دستیاب بیلنس ہی نہیں دیکھتے، بلکہ کارڈ جاری کرنے والا ملک، آئی پی ایڈریس، ڈیوائس کی معلومات، اکاؤنٹ کی ہسٹری اور پچھلی ادائیگیوں کی نوعیت بھی مدنظر رکھ سکتے ہیں۔ بعض اوقات ان سگنلز کا مجموعہ غیر معمولی دکھائی دیتا ہے، چاہے ادائیگی اصل کارڈ ہولڈر ہی کیوں نہ کر رہا ہو۔
آئیے دیکھتے ہیں کہ اینٹی فراڈ کیسے کام کرتا ہے، یہ جائز ادائیگی کو کیوں مسترد کر سکتا ہے، اور بار بار ڈیکلائن کے امکان کو کم کرنے کے لیے آپ کیا کر سکتے ہیں۔
اینٹی فراڈ کیا ہے اور ادائیگی کے وقت کیا جانچا جاتا ہے
اینٹی فراڈ ان طریقہ کار کا مجموعہ ہے جو بینکوں، پیمنٹ پرووائیڈرز اور آن لائن پلیٹ فارمز کو ممکنہ فراڈ ٹرانزیکشنز کی نشاندہی میں مدد دیتے ہیں۔ جانچ کئی سطحوں پر ہو سکتی ہے: کارڈ جاری کرنے والا بینک طے کرتا ہے کہ ادائیگی کی اجازت دی جائے یا نہیں، جبکہ پیمنٹ سروس یا اشتہاری پلیٹ فارم اپنے قواعد کے مطابق ٹرانزیکشن کا رسک بھی جانچ سکتے ہیں۔
سروس کے لحاظ سے درج ذیل ڈیٹا پر غور کیا جا سکتا ہے:
- کارڈ کا BIN اور جاری کرنے والا ملک۔ BIN کارڈ نمبر کا ابتدائی حصہ ہے جس سے جاری کرنے والے بینک اور کارڈ کی بعض خصوصیات کی شناخت ہو سکتی ہے۔ کارڈ جاری کرنے والا ملک بھی اہم ہو سکتا ہے، خاص طور پر جب وہ ٹرانزیکشنز کے معمول کے جغرافیائی پیٹرن سے مطابقت نہ رکھتا ہو۔
- آئی پی ایڈریس اور جیولوکیشن۔ کچھ پیمنٹ سروسز اور اینٹی فراڈ سسٹم آئی پی ایڈریس، اس کی جیولوکیشن اور پراکسی یا VPN کے استعمال کو مدنظر رکھ سکتے ہیں۔ تاہم دستیاب ڈیٹا ادائیگی کے عمل میں شامل فریق پر منحصر ہوتا ہے۔
- ڈیوائس اور براؤزر کا ڈیٹا۔ ڈیوائس، براؤزر یا سیشن کی دیگر خصوصیات میں تبدیلی اضافی رسک سگنل بن سکتی ہے۔
- اکاؤنٹ کی ہسٹری۔ اکاؤنٹ کی عمر، کامیاب اور مسترد ادائیگیاں، ادائیگی کے ڈیٹا میں تبدیلیاں اور دیگر اقدامات اہم ہو سکتے ہیں۔
- ٹرانزیکشنز کی تعداد اور رقم۔ پے در پے کئی کوششیں، اخراجات میں اچانک اضافہ یا غیر معمولی طور پر بڑی پہلی ادائیگی مشکوک نظر آ سکتی ہے۔
- ادائیگی کے ڈیٹا کی تصدیق۔ سسٹم کارڈ کی میعاد، CVC/CVV اور، اگر سپورٹ ہو، بلنگ ایڈریس کا بینک ریکارڈ سے مطابقت جانچ سکتا ہے۔
جانچ کی کوئی ایک مشترکہ فہرست نہیں ہے جو تمام سروسز استعمال کرتی ہوں۔ بینک، پیمنٹ گیٹ وے اور اشتہاری پلیٹ فارمز مختلف ماڈلز اور قواعد استعمال کرتے ہیں۔ عام طور پر وہ کسی ایک الگ پیرامیٹر کے بجائے سگنلز کے مجموعے کا جائزہ لیتے ہیں۔
جائز ادائیگیاں کیوں مسترد ہوتی ہیں
ڈیکلائن کا مطلب ہمیشہ یہ نہیں ہوتا کہ کارڈ بلاک ہو گیا ہے یا ادائیگی کو یقینی طور پر فراڈ قرار دیا گیا ہے۔ وجہ تکنیکی خرابی، بینک کی پابندی یا رسک کا اندازہ ہو سکتی ہے۔
کارڈ کا ملک کنکشن کی لوکیشن سے مختلف ہے
مثال کے طور پر، کارڈ ایک ملک میں جاری ہوا ہو، جبکہ ادائیگی کسی دوسرے ملک کے آئی پی ایڈریس سے کی جا رہی ہو۔ یہ امتزاج مکمل طور پر جائز ہو سکتا ہے: شخص سفر میں ہو سکتا ہے، بیرون ملک کام کر رہا ہو سکتا ہے یا کارپوریٹ نیٹ ورک استعمال کر رہا ہو سکتا ہے۔
تاہم جو سسٹم ٹرانزیکشن کے پس منظر سے واقف نہیں، اس کے لیے جغرافیائی عدم مطابقت اضافی تصدیق کا سبب بن سکتی ہے۔ ایسا خاص طور پر اس وقت ہو سکتا ہے جب نئی ڈیوائس، غیر معروف اکاؤنٹ یا متعدد ناکام کوششیں بھی ساتھ ہوں۔
کارڈ کا BIN اضافی جانچ کا سبب بنتا ہے
BIN کے ذریعے سسٹم جاری کرنے والے بینک، پیمنٹ نیٹ ورک اور کارڈ کی بعض خصوصیات کی شناخت کر سکتا ہے، مثلاً یہ کہ کارڈ ڈیبٹ ہے یا کریڈٹ، بشرطیکہ یہ معلومات دستیاب ہوں۔
کچھ سروسز مخصوص کارڈ کیٹیگریز پر پابندی لگاتی ہیں یا بعض بینکوں اور خطوں کے کارڈ سپورٹ نہیں کرتیں۔ اس لیے درست درج کیا گیا ڈیٹا ادائیگی کی منظوری کی ضمانت نہیں دیتا۔ ایسی صورت میں صرف آئی پی ایڈریس بدلنے سے مسئلہ حل نہیں ہوگا: پابندی سروس یا بینک کے قواعد سے جڑی ہو سکتی ہے۔
ادائیگی سسٹم کو اکاؤنٹ غیر معمولی لگتا ہے
اگر کوئی اکاؤنٹ طویل عرصے تک استعمال نہ ہوا ہو اور پھر اچانک اخراجات بڑھ جائیں، ادائیگی کا نیا ڈیٹا شامل ہو یا کئی ادائیگی کی کوششیں شروع ہو جائیں، تو سسٹم اضافی تصدیق طلب کر سکتا ہے۔
ایسی ہی صورتحال اس وقت بھی ہو سکتی ہے جب ڈیوائسز اور نیٹ ورکس بار بار بدلے جائیں۔ یہ بذات خود فراڈ کا ثبوت نہیں، مگر اکاؤنٹ کے معمول کے رویے سے مختلف ہو سکتا ہے۔
پے در پے ادائیگی کی بہت زیادہ کوششیں
پہلے ڈیکلائن کے بعد صارفین اکثر ادائیگی کئی بار دہراتے ہیں، کارڈ کا ڈیٹا بدلتے ہیں یا ادائیگی کے طریقوں کے درمیان سوئچ کرتے ہیں۔ تاہم تیزی سے کی گئی بار بار کوششیں کارڈ ٹیسٹنگ یا خودکار سرگرمی جیسی لگ سکتی ہیں۔
اگر ادائیگی ناکام ہو جائے تو مختلف آپشنز ایک ایک کر کے آزمانے کے بجائے پہلے وجہ معلوم کرنا بہتر ہے۔
بینک یا سروس اپنی پابندیاں لگاتی ہے
بعض اوقات مسئلے کا اشتہاری پلیٹ فارم کے اینٹی فراڈ سے کوئی تعلق ہی نہیں ہوتا۔ بینک بین الاقوامی ادائیگیاں، مخصوص قسم کی ٹرانزیکشنز یا کسی خاص کرنسی میں ادائیگیاں مسترد کر سکتا ہے۔ کارڈ پر آن لائن خریداری کی حدیں بھی ہو سکتی ہیں۔
اس کے علاوہ ادائیگی مسترد ہونے کی کچھ زیادہ عام وجوہات بھی ہیں:
- کارڈ پر ناکافی رقم۔ دستیاب بیلنس ٹرانزیکشن کی منظوری کے لیے کم پڑ سکتا ہے، خاص طور پر جب فیس یا کرنسی کنورژن کو بھی شامل کرنا ہو۔
- ٹرانزیکشن کی حد پوری ہو گئی ہے۔ بینک یا پیمنٹ پرووائیڈر ایک ٹرانزیکشن کی رقم، یومیہ اخراجات یا کارڈ کے استعمال کے دیگر پیرامیٹرز پر حدیں مقرر کر سکتے ہیں۔
- کارڈ مرچنٹ کیٹیگری کو سپورٹ نہیں کرتا۔ بعض کارڈز پر مخصوص اشیا اور خدمات کی ادائیگی پر پابندیاں ہوتی ہیں، جن کا تعین MCC (Merchant Category Code) سے ہوتا ہے۔ ایسی صورت میں بیلنس کافی ہونے کے باوجود ٹرانزیکشن مسترد ہو سکتی ہے۔
بینک کی طرف سے ڈیکلائن اور پیمنٹ سروس کی طرف سے ڈیکلائن میں فرق کرنا ضروری ہے، کیونکہ ان کے حل مختلف ہوتے ہیں۔
ڈیکلائن کا مطلب ہمیشہ کارڈ کا بلاک ہونا نہیں
مسترد ٹرانزیکشن (Decline)، کارڈ کی بلاکنگ اور اشتہاری اکاؤنٹ پر پابندی کو آپس میں خلط ملط نہ کریں۔
Decline کا مطلب ہے کہ کسی مخصوص ٹرانزیکشن کی اجازت نہیں دی گئی۔ کارڈ خود فعال رہ سکتا ہے اور دیگر ادائیگیوں کے لیے دستیاب ہو سکتا ہے۔ کارڈ کی بلاکنگ کا مطلب ہے کہ بینک یا پیمنٹ پرووائیڈر نے اس کے استعمال کو محدود کر دیا ہے۔ اشتہاری اکاؤنٹ پر پابندی خود اشتہاری پلیٹ فارم لگاتا ہے اور اس کا تعلق ادائیگی کے مسائل یا اس کے قواعد کی دیگر خلاف ورزیوں سے ہو سکتا ہے۔
لہٰذا ایک ناکام ادائیگی کے بعد خود بخود یہ نہ سمجھیں کہ کارڈ یا اشتہاری اکاؤنٹ بلاک ہو گیا ہے۔ پہلے یہ معلوم کریں کہ ڈیکلائن کس مرحلے پر ہوا۔
کارڈ، آئی پی اور اکاؤنٹ کے ممالک میں ہم آہنگی
جغرافیائی مطابقت ان عوامل میں سے ایک ہے جو ادائیگی کے جائزے پر اثر انداز ہو سکتے ہیں۔ اگر کارڈ ایک ملک میں جاری ہوا ہو، اکاؤنٹ دوسرے ملک میں رجسٹر ہو اور آئی پی ایڈریس تیسرے ملک کی نشاندہی کرے، تو بعض پیمنٹ سروسز ٹرانزیکشن کا جائزہ لیتے وقت اس امتزاج کو مدنظر رکھ سکتی ہیں۔
تاہم ڈیٹا کی ہم آہنگی کو مکمل مطابقت کی لازمی شرط سمجھنا درست نہیں۔ ایسا کوئی عالمی اصول نہیں ہے کہ کارڈ کا ملک، آئی پی ایڈریس اور اکاؤنٹ کا ملک ہمیشہ ایک جیسے ہوں۔ اس کے علاوہ جاری کرنے والا بینک، پیمنٹ سروس اور اشتہاری پلیٹ فارم کے پاس مختلف ڈیٹا ہو سکتا ہے اور وہ رسک جانچنے کے مختلف طریقے استعمال کر سکتے ہیں۔
پراکسی کب مفید ہو سکتی ہے
ایسے جائز ورک فلو میں جہاں الگ جغرافیائی ماحول درکار ہو، پراکسی آپ کو کسی مخصوص خطے کا آئی پی ایڈریس منتخب کرنے کی سہولت دیتی ہے۔ یہ ویب سائٹ کے مقامی ورژن کی جانچ، ادائیگی کے صفحات کی دستیابی دیکھنے یا مختلف ممالک میں سروس کے رویے کا جائزہ لینے کے لیے مفید ہو سکتی ہے۔ تاہم پراکسی کارڈ جاری کرنے والے ملک، کارڈ ہولڈر کے ڈیٹا یا بینک کی پابندیوں کو نہیں بدلتی اور ادائیگی کی منظوری کی ضمانت بھی نہیں دیتی۔
اگر آپ کے جائز کام کے لیے کسی خاص خطے کا آئی پی ایڈریس درکار ہے تو دو آپشنز پر غور کریں:
- Node Proxy کی رہائشی پراکسی: گھریلو صارفین کے کنکشنز سے منسلک آئی پی ایڈریس۔ یہ ایسے کاموں کے لیے موزوں ہیں جن میں مخصوص جغرافیائی لوکیشن کے رہائشی آئی پی سے سروسز تک رسائی کی جانچ درکار ہو۔
- Node Proxy کی اسٹیٹک پراکسی: ان منظرناموں کے لیے آپشن جن میں طویل سیشن کے دوران ایک ہی آئی پی ایڈریس استعمال کرنا ضروری ہو۔
اہم: پراکسی کو دوسرے ملک کا رہائشی ظاہر کرنے، علاقائی پابندیوں سے بچنے یا ایسی معلومات چھپانے کے لیے استعمال نہ کریں جو سروس درستگی کے ساتھ مانگتی ہے۔ اگر ادائیگی کارڈ، بینک یا اشتہاری پلیٹ فارم کی پابندیوں کی وجہ سے مسترد ہوئی ہے تو درست طریقہ یہ ہے کہ وجہ معلوم کی جائے اور سرکاری سپورٹ چینلز کے ذریعے اسے حل کیا جائے۔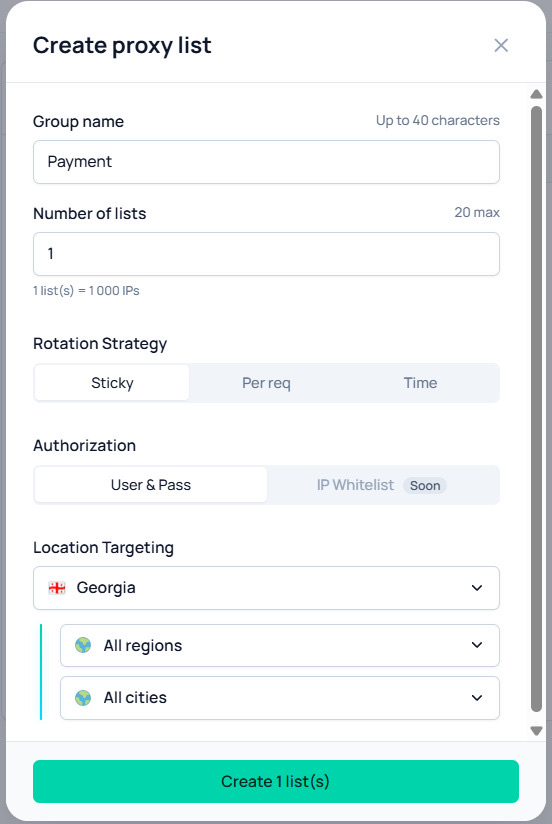
اشتہارات کی ادائیگی کے وقت ڈیکلائن کیسے کم کریں
اشتہاری اکاؤنٹ کی ادائیگی آن لائن اسٹور کی عام خریداری سے مختلف ہو سکتی ہے: ادائیگیاں باقاعدگی سے دہرائی جاتی ہیں، اخراجات تیزی سے بڑھ سکتے ہیں اور اکاؤنٹ کو کئی ملازمین استعمال کر سکتے ہیں۔ غیر ضروری جانچ کی وجوہات سے بچنے کے لیے چند اصولوں پر عمل کریں۔
ادائیگی کا ڈیٹا تازہ رکھیں
کارڈ کی میعاد، CVC/CVV، بلنگ ایڈریس اور سروس کی مانگی گئی دیگر معلومات چیک کریں۔ اگر بینک اپنی ایپ یا 3-D Secure کے ذریعے تصدیق مانگے تو تصدیق مکمل کریں۔
یقینی بنائیں کہ کارڈ آن لائن ادائیگیوں، مطلوبہ کرنسی اور ضرورت پڑنے پر بین الاقوامی ٹرانزیکشنز کو سپورٹ کرتا ہے۔ شک ہو تو اپنے بینک سے پابندیوں کی تصدیق کر لیں۔
بلا ضرورت معمول کا ماحول نہ بدلیں
ڈیوائسز، براؤزرز، آئی پی ایڈریس اور جغرافیائی خطوں کی بار بار تبدیلی سرگرمی کا غیر معمولی پیٹرن بنا سکتی ہے۔ اگر ممکن ہو تو مستحکم ماحول میں کام کریں اور اشتہاری پلیٹ فارم کے قواعد پر عمل کریں۔
اگر آپ کام کے لیے کئی اشتہاری اکاؤنٹس چلاتے ہیں تو رسائی کو شروع ہی سے منظم کریں اور پلیٹ فارم سے منظور شدہ ٹولز استعمال کریں۔ یہ نہ سمجھیں کہ مختلف آئی پی ایڈریس استعمال کرنے سے اکاؤنٹس خود بخود آزاد ہو جاتے ہیں یا اضافی جانچ ختم ہو جاتی ہے۔
بار بار کوششوں سے گریز کریں
اگر ٹرانزیکشن مسترد ہو جائے تو اسی ڈیٹا کے ساتھ اسے بار بار نہ دہرائیں۔ پہلے ایرر میسج پڑھیں، دستیاب بیلنس اور حدیں چیک کریں، اور ضرورت ہو تو بینک یا سروس کی سپورٹ سے رابطہ کریں۔
میڈیا بائرز کے لیے صرف کامیاب ادائیگیوں ہی نہیں بلکہ مسترد اتھرائزیشنز کی تعداد پر نظر رکھنا بھی اہم ہے۔ بار بار کی ناکام کوششیں کسی مخصوص ایشو یا پیمنٹ پرووائیڈر کی طرف سے اضافی جانچ اور پابندیوں کا سبب بن سکتی ہیں۔ مزید یہ کہ سروس کی شرائط کے مطابق مسترد ٹرانزیکشنز پر فیس بھی لگ سکتی ہے۔ اس لیے کئی کارڈز کے ساتھ کام کرتے وقت باقاعدگی سے ڈیکلائن کی وجوہات کا تجزیہ کریں، حدیں چیک کریں اور بنیادی مسئلہ حل ہونے سے پہلے ٹرانزیکشن نہ دہرائیں۔
اشتہاری اخراجات کی منصوبہ بندی کریں
ادائیگیوں کی رقم میں اچانک اضافہ ہمیشہ ڈیکلائن کا باعث نہیں بنتا، لیکن اکاؤنٹ کی پچھلی ہسٹری سے مختلف ہو سکتا ہے۔ اگر آپ بجٹ میں نمایاں اضافہ کرنے کا ارادہ رکھتے ہیں تو یقینی بنائیں کہ ادائیگی کا طریقہ مطلوبہ رقم کو سپورٹ کرتا ہے اور مقرر کردہ حدیں تجاوز نہیں ہوں گی۔
کئی اشتہاری اکاؤنٹس کے ساتھ کام کرتے وقت مختلف پروجیکٹس یا ٹیموں کے لیے الگ ورچوئل کارڈز استعمال کرنا بہتر ہے۔ مثال کے طور پر، Pay2.House آپ کو اشتہاری ادائیگیوں کے لیے ورچوئل کارڈز جاری کرنے، دستیاب بیلنس پر نظر رکھنے، حدیں مقرر کرنے اور ٹرانزیکشنز کی ہسٹری ٹریک کرنے کی سہولت دیتا ہے۔ اس سے اشتہاری اخراجات منظم کرنے اور مخصوص ڈیکلائن کی وجہ جلد معلوم کرنے میں مدد ملتی ہے، اگرچہ یہ بینکوں اور اشتہاری پلیٹ فارمز کی اضافی جانچ کو ختم نہیں کرتا۔
ضرورت پڑنے پر ٹیسٹنگ کے لیے جیولوکیشن چیک کریں
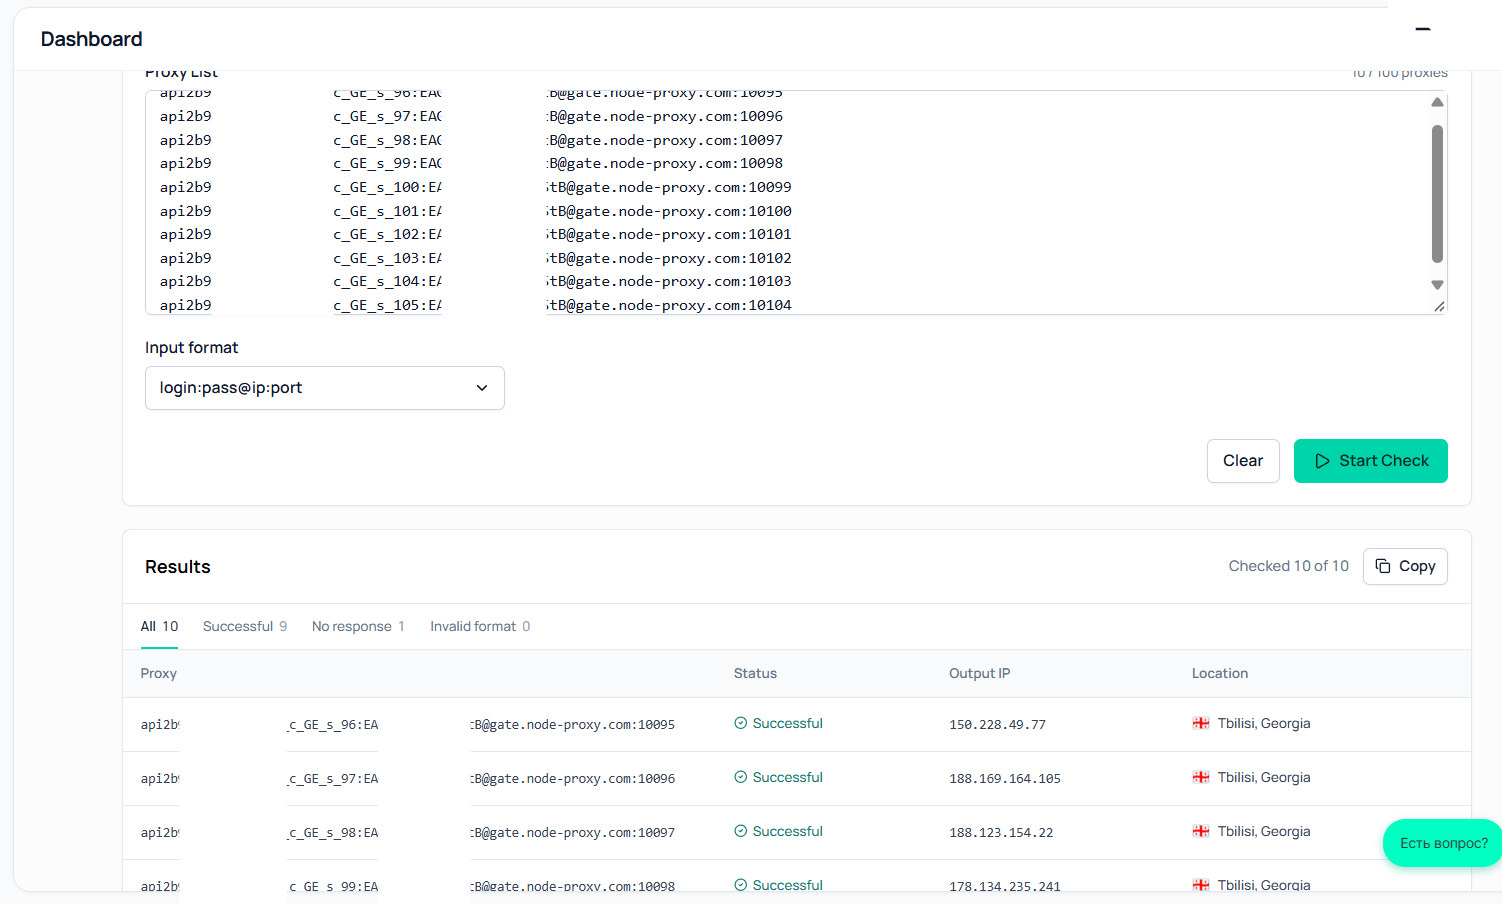
اگر آپ کا کام یہ جانچنا ہے کہ اشتہاری ویب سائٹ یا ادائیگی کا صفحہ کسی مخصوص ملک سے کیسا نظر آتا ہے تو کنٹرولڈ ٹیسٹ ماحول استعمال کریں اور سروس کی شرائط پر عمل کریں۔ ویب سائٹ کی دستیابی چیک کرنے کے لیے آپ Node Proxy کا پراکسی چیکر بھی استعمال کر سکتے ہیں، جو پراکسی کی کارکردگی کی تصدیق میں مدد دیتا ہے۔
کارڈ مسترد ہو جائے تو کیا کریں
اگر ادائیگی کامیاب نہ ہو تو درج ذیل اقدامات کریں۔
- ایرر میسج پڑھیں۔ اگر اس میں کوئی کوڈ یا مخصوص وجہ درج ہے تو وہیں سے آغاز کریں۔ "payment declined" یا do_not_honor جیسے الفاظ سے عین وجہ ظاہر نہیں ہو سکتی۔
- کارڈ اور بیلنس چیک کریں۔ یقینی بنائیں کہ ڈیٹا درست درج ہوا ہے، کارڈ کی میعاد ختم نہیں ہوئی، رقم کافی ہے اور حدیں تجاوز نہیں ہوئیں۔
- بینک کی اطلاعات دیکھیں۔ بینک ٹرانزیکشن کی تصدیق مانگ سکتا ہے یا آن لائن ادائیگیاں بلاک کر سکتا ہے۔ ضرورت ہو تو سرکاری نمبر پر رابطہ کریں۔
- ادائیگی بہت بار نہ دہرائیں۔ چند ڈیکلائنز کے بعد نئی ٹرانزیکشنز ایک ایک کر کے کرنے کے بجائے رک کر وجہ معلوم کرنا بہتر ہے۔
- اشتہاری پلیٹ فارم یا پیمنٹ سروس کی سپورٹ سے رابطہ کریں۔ پوچھیں کہ آیا ڈیکلائن کا تعلق ادائیگی کے طریقے پر پابندی، اکاؤنٹ کی سیٹنگز یا اضافی تصدیق سے ہے۔
- ادائیگی کا کوئی اور جائز طریقہ آزمائیں۔ اگر سروس متبادل کارڈ یا ادائیگی کے طریقے کی اجازت دیتی ہے تو ڈیکلائن کی وجہ معلوم کرنے کے بعد آپ اسے استعمال کر سکتے ہیں۔
اگر سسٹم شناخت کی تصدیق یا اضافی دستاویزات مانگے تو انہیں صرف سرکاری ویب سائٹ یا ایپ کے ذریعے فراہم کریں۔ بلاک ہٹوانے کا وعدہ کرنے والے اجنبیوں کو کارڈ کا مکمل ڈیٹا، CVC/CVV یا تصدیقی کوڈ ہرگز نہ بھیجیں۔
اکثر پوچھے جانے والے سوالات
کیا کارڈ پر کافی بیلنس ہونے کے باوجود ادائیگی مسترد ہو سکتی ہے؟
جی ہاں۔ کافی بیلنس کامیاب ادائیگی کی صرف ایک شرط ہے۔ بینک حدوں، مخصوص قسم کی ادائیگیوں پر پابندیوں یا فراڈ کے شبہ کی وجہ سے ٹرانزیکشن مسترد کر سکتا ہے۔ اس کے علاوہ پیمنٹ سروس اپنے رسک قواعد بھی لاگو کر سکتی ہے۔
کیا VPN یا پراکسی ڈیکلائن کا سبب بن سکتی ہے؟
جی ہاں، کچھ سسٹم معروف پراکسی، VPN یا نیٹ ورک کنکشن کی دیگر اقسام کے استعمال کو مدنظر رکھتے ہیں۔ تاہم ڈیکلائن کی وجوہات بالکل مختلف بھی ہو سکتی ہیں، جیسے بینک کی پابندیاں یا کارڈ کا غلط ڈیٹا۔ پراکسی کا استعمال بھی کامیاب ادائیگی کی ضمانت نہیں دیتا۔
اگر بینک کہے کہ کارڈ ٹھیک ہے تو کیا کریں؟
اس سروس کی سپورٹ ٹیم سے رابطہ کریں جس کی آپ ادائیگی کرنا چاہتے ہیں۔ بینک اشتہاری پلیٹ فارم یا پیمنٹ پرووائیڈر کے اندرونی رسک اسیسمنٹ قواعد نہیں دیکھ سکتا۔ ٹرانزیکشن کا وقت، رقم اور ایرر میسج فراہم کریں، لیکن کارڈ کا مکمل ڈیٹا
 Telegram
 Email
اپنی رائے دینے والے پہلے شخص بنیں!
ہم آپ کی رائے کی قدر کرتے ہیں — اپنے خیالات بتائیں۔