


Ви намагаєтеся оплатити рекламний кабінет, підписку або онлайн-сервіс. Дані карти введено правильно, але платіж відхиляється. На рахунку достатньо коштів, карта активна, а банк не надсилав повідомлень. Одна з можливих причин у тому, що антифрод-система позначила транзакцію як підозрілу.
Такі системи можуть враховувати не лише дані карти та доступний баланс, а й країну випуску карти, IP-адресу, відомості про пристрій, історію акаунта та характер попередніх платежів. Іноді поєднання цих сигналів виглядає незвично, навіть якщо оплату здійснює справжній власник карти.
Розглянемо, як працює антифрод, чому він може відхиляти легітимні платежі та що робити, щоб знизити ймовірність повторних відмов.
Що таке антифрод і що він перевіряє під час оплати
Антифрод — це набір механізмів, які допомагають банкам, платіжним провайдерам та онлайн-платформам виявляти потенційно шахрайські транзакції. Перевірки можуть проходити на кількох рівнях: банк-емітент оцінює, чи можна авторизувати платіж, а платіжний сервіс або рекламна платформа додатково оцінюють ризик транзакції за власними правилами.
Залежно від сервісу перевірка може враховувати такі дані:
- BIN та країна випуску карти. BIN — початкова частина номера карти, за якою можна визначити банк-емітент та окремі характеристики карти. Також може мати значення країна випуску, особливо якщо вона не збігається зі звичною географією транзакцій.
- IP-адреса та геолокація. Деякі платіжні сервіси та антифрод-системи можуть враховувати IP-адресу, її геолокацію, а також використання проксі або VPN. Проте доступні дані залежать від конкретного учасника платіжного процесу.
- Дані пристрою та браузера. Зміна пристрою, браузера або інших характеристик сесії може стати додатковим сигналом ризику.
- Історія акаунта. Вік акаунта, успішні та відхилені платежі, зміни платіжних даних та інші дії можуть мати значення.
- Частота та сума транзакцій. Кілька спроб оплати поспіль, різке зростання витрат або незвично великий перший платіж можуть виглядати підозріло.
- Перевірка платіжних даних. Система може перевіряти термін дії карти, CVC/CVV, а також, якщо це підтримується, збіг billing-адреси з даними банку.
Єдиного списку перевірок, який використовують усі сервіси, не існує. Банки, платіжні шлюзи та рекламні платформи застосовують різні моделі та правила. Як правило, вони оцінюють поєднання сигналів, а не один ізольований параметр.
Чому відхиляють легітимні платежі
Відмова не обов’язково означає, що карту заблоковано або що платіж остаточно класифіковано як шахрайський. Причиною може бути технічна помилка, обмеження банку або оцінка ризиків.
Країна карти не збігається з місцем підключення
Наприклад, карта може бути випущена в одній країні, а оплата проводиться з IP-адреси в іншій. Таке поєднання може бути цілком легітимним: людина перебуває у поїздці, працює за кордоном або використовує корпоративну мережу.
Однак для системи, якій невідомі обставини транзакції, географічна невідповідність може стати приводом для додаткової перевірки. Особливо ймовірно це за поєднання з новим пристроєм, незнайомим акаунтом або кількома невдалими спробами оплати.
BIN карти викликає додаткові перевірки
За BIN система може визначити банк-емітент, платіжну мережу та окремі характеристики карти, наприклад, чи є вона дебетовою або кредитною, якщо така інформація доступна.
Деякі сервіси обмежують окремі категорії карт або не підтримують карти певних банків і регіонів. Тому правильно введені дані не гарантують, що платіж буде прийнято. У цьому випадку зміна IP-адреси сама по собі не вирішить проблему: обмеження може бути пов’язане з правилами сервісу або банку.
Акаунт виглядає незвично для платіжної системи
Якщо акаунт довго не використовувався, а потім різко зросли витрати, з’явилися нові платіжні дані або почалися численні спроби оплати, система може запросити додаткову верифікацію.
Схожа ситуація можлива за частої зміни пристроїв і мереж. Саме по собі це не доводить шахрайство, але може відрізнятися від звичної поведінки акаунта.
Занадто багато спроб оплати поспіль
Після першої відмови користувачі часто повторюють платіж кілька разів, змінюють дані карти або переключаються між способами оплати. Однак велика кількість швидких повторних спроб може виглядати як тестування карти або автоматизована активність.
Якщо платіж не пройшов, краще спочатку визначити причину, а не пробувати різні варіанти один за одним.
Банк або сервіс установив власне обмеження
Іноді проблема взагалі не пов’язана з антифродом рекламної платформи. Банк може відхиляти міжнародні платежі, транзакції певного типу або оплати в конкретній валюті. У карти також можуть бути ліміти на онлайн-покупки.
Крім того, існують більш поширені причини відхилення платежів:
- Недостатньо коштів на карті. Доступного балансу може не вистачити для авторизації транзакції, особливо якщо потрібно врахувати комісії або конвертацію валюти.
- Перевищено ліміт транзакції. Банк або платіжний провайдер може встановлювати ліміти на суму однієї операції, денні витрати або інші параметри використання карти.
- Карта не підтримує категорію продавця. У деяких карт є обмеження на оплату окремих категорій товарів і послуг, які визначаються MCC (Merchant Category Code). У цьому випадку транзакція може бути відхилена навіть за достатнього балансу.
Важливо розрізняти відмову з боку банку-емітента та відмову з боку платіжного сервісу, оскільки рішення в цих випадках відрізняються.
Відхилення платежу не завжди означає блокування карти
Не плутайте відхилену транзакцію (Decline), блокування карти та обмеження рекламного акаунта.
Decline означає, що конкретну транзакцію не було авторизовано. Сама карта може залишатися активною та доступною для інших платежів. Блокування карти означає, що її використання обмежено банком або платіжним провайдером. Обмеження рекламного акаунта встановлює сама рекламна платформа, і воно може бути пов’язане з проблемами оплати або іншими порушеннями її правил.
Тому після однієї невдалої оплати не варто автоматично вважати, що карту або рекламний акаунт заблоковано. Спочатку визначте, на якому етапі сталася відмова.
Відповідність країни карти, IP та акаунта
Географічна узгодженість — один із факторів, який може впливати на оцінку платежу. Якщо карта випущена в одній країні, акаунт зареєстрований в іншій, а IP-адреса вказує на третю, деякі платіжні сервіси можуть враховувати таке поєднання під час розгляду транзакції.
Однак важливо не плутати узгодженість даних з обов’язковою вимогою повного збігу. Не існує універсального правила, згідно з яким країна карти, IP-адреса та країна акаунта завжди мають бути однаковими. Крім того, банк-емітент, платіжний сервіс і рекламна платформа можуть мати різні дані та використовувати різні механізми оцінки ризиків.
Коли проксі можуть бути корисними
У легітимних робочих процесах, де потрібні окремі географічні середовища, проксі дозволяють обрати IP-адресу з конкретного регіону. Це може бути корисно для тестування локальної версії сайту, перевірки доступності платіжної сторінки або аналізу поведінки сервісу в різних країнах. Однак проксі не змінюють країну випуску карти, дані власника карти чи обмеження банку, а також не гарантують схвалення платежу.
Якщо для легітимної роботи потрібна IP-адреса з певного регіону, розгляньте два варіанти:
- Резидентні проксі Node Proxy — IP-адреси, пов’язані з домашніми користувацькими підключеннями. Вони підходять для завдань, де важливо перевірити доступ до сервісу з резидентних IP у вибраній геолокації.
- Статичні проксі Node Proxy — варіант для сценаріїв, де важливо зберігати одну й ту саму IP-адресу протягом тривалої сесії.
Важливо: не використовуйте проксі, щоб видавати себе за жителя іншої країни, обходити регіональні обмеження або приховувати інформацію, яку сервіс вимагає надавати точно. Якщо платіж відхилено через обмеження карти, банку або рекламної платформи, правильний підхід — визначити причину та вирішити питання через офіційну підтримку.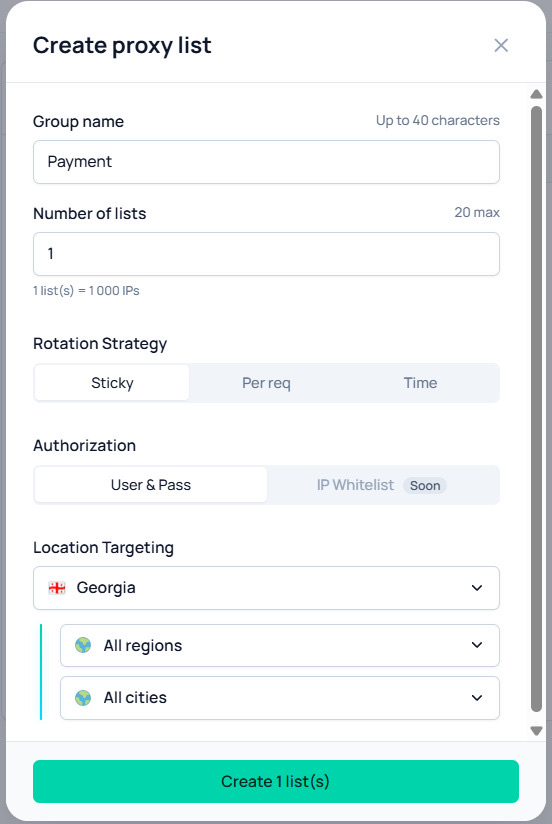
Як знизити кількість відхилень під час оплати реклами
Оплата рекламного кабінету може відрізнятися від звичайної покупки в інтернет-магазині: платежі повторюються регулярно, витрати можуть різко зростати, а акаунтом можуть користуватися кілька співробітників. Щоб не створювати зайвих приводів для перевірок, дотримуйтеся кількох правил.
Підтримуйте платіжні дані в актуальному стані
Перевіряйте термін дії карти, CVC/CVV, billing-адресу та іншу інформацію, яку запитує сервіс. Якщо банк вимагає підтвердження в застосунку або через 3-D Secure, завершіть верифікацію.
Переконайтеся, що карта підтримує онлайн-платежі, потрібну валюту та, якщо потрібно, міжнародні транзакції. Якщо є сумніви, уточніть обмеження в банку.
Не змінюйте звичне середовище без потреби
Часта зміна пристроїв, браузерів, IP-адрес та географічних регіонів може створювати незвичний патерн активності. За можливості працюйте зі стабільного середовища та дотримуйтеся правил рекламної платформи.
Якщо ви керуєте кількома рекламними акаунтами в робочих цілях, заздалегідь організуйте доступ і використовуйте інструменти, схвалені платформою. Не вважайте, що різні IP-адреси автоматично роблять акаунти незалежними або виключають додаткові перевірки.
Уникайте численних повторних спроб
Якщо транзакцію відхилено, не повторюйте її нескінченно з тими самими даними. Спочатку прочитайте повідомлення про помилку, перевірте доступний баланс і ліміти, а потім за потреби зверніться до підтримки банку або сервісу.
Для медіабаєрів важливо відстежувати не лише успішні платежі, а й кількість відхилених авторизацій. Часті невдалі спроби можуть призвести до додаткових перевірок та обмежень з боку окремих емітентів або платіжних провайдерів. Крім того, залежно від умов сервісу за відхилені транзакції може стягуватися комісія. Тому під час роботи з кількома картами регулярно аналізуйте причини відмов, перевіряйте ліміти та не повторюйте транзакції, не усунувши основну проблему.
Плануйте рекламні витрати
Різке збільшення суми платежу не обов’язково призведе до відмови, але може відрізнятися від попередньої історії акаунта. Якщо плануєте суттєво збільшити бюджет, переконайтеся, що платіжний метод підтримує потрібну суму, а встановлені ліміти не перевищено.
Під час роботи з кількома рекламними кабінетами зручно використовувати окремі віртуальні карти для різних проєктів або команд. Наприклад, Pay2.House дозволяє випускати віртуальні карти для оплати реклами, контролювати доступний баланс, установлювати ліміти та відстежувати історію транзакцій. Це допомагає організувати рекламні витрати та швидше виявляти причини окремих відмов, хоча не скасовує додаткові перевірки з боку банків і рекламних платформ.
Перевіряйте геолокацію, якщо це потрібно для тестування
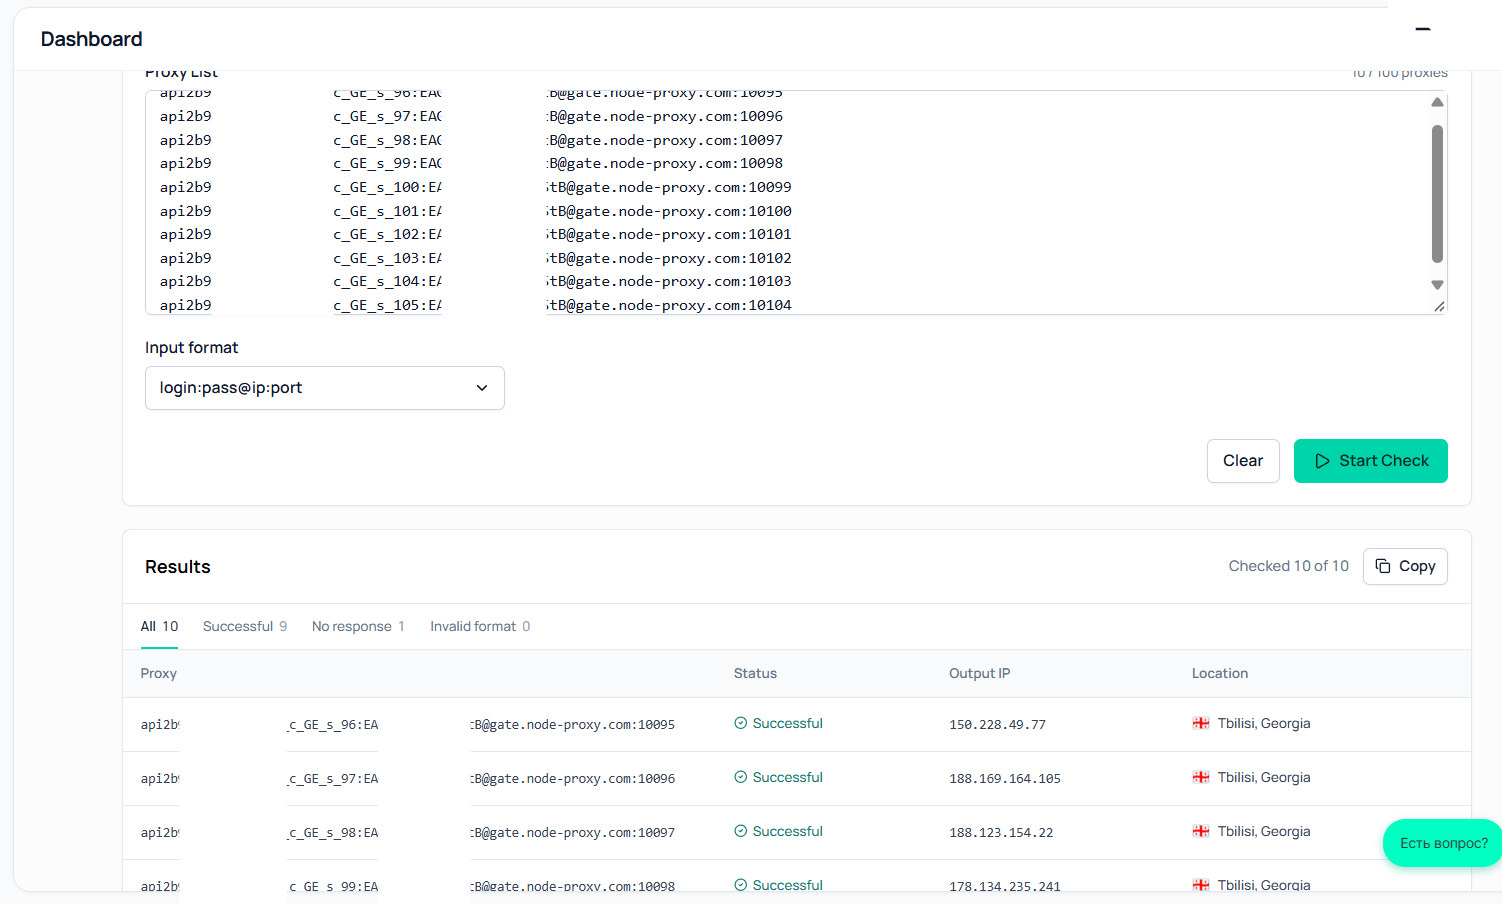
Якщо ваше завдання — перевірити, як рекламний сайт або платіжна сторінка виглядає з конкретної країни, використовуйте контрольоване тестове середовище та дотримуйтеся умов сервісу. Для перевірки доступності сайту також можна використовувати проксі-чекер Node Proxy, який допомагає перевірити працездатність проксі.
Що робити, якщо карту вже відхилили
Якщо платіж не пройшов, дійте покроково.
- Прочитайте повідомлення про помилку. Якщо в ньому вказано конкретний код або причину, почніть із нього. Формулювання на кшталт «payment declined» або do_not_honor можуть не розкривати точну причину.
- Перевірте карту та баланс. Переконайтеся, що дані введено правильно, термін дії карти не минув, коштів достатньо, а ліміти не перевищено.
- Перевірте повідомлення банку. Банк міг запросити підтвердження транзакції або заблокувати онлайн-платежі. За потреби зв’яжіться з ним за офіційним номером телефону.
- Не повторюйте оплату надто часто. Після кількох відмов краще зробити паузу та визначити причину, а не створювати нові транзакції одну за одною.
- Зверніться до підтримки рекламної платформи або платіжного сервісу. Уточніть, чи пов’язана відмова з обмеженням способу оплати, налаштуваннями акаунта або додатковою верифікацією.
- Спробуйте інший дозволений спосіб оплати. Якщо сервіс допускає альтернативні карти або платіжні методи, їх можна використати після визначення причини відмови.
Якщо система запитує підтвердження особи або додаткові документи, надавайте їх лише через офіційний сайт або застосунок. Не надсилайте повні дані карти, CVC/CVV або коди підтвердження незнайомцям, які обіцяють зняти блокування.
Часті запитання
Чи може платіж бути відхилено, якщо на карті достатньо грошей?
Так. Достатній баланс — лише одна з умов успішного платежу. Банк може відхилити транзакцію через ліміти, обмеження на певні типи платежів або підозру в шахрайстві. Крім того, платіжний сервіс може застосовувати власні правила оцінки ризиків.
Чи може VPN або проксі стати причиною відмови?
Так, деякі системи враховують використання відомих проксі, VPN або інших типів мережевих підключень. Однак відмова може мати зовсім іншу причину, наприклад обмеження банку або некоректні дані карти. Використання проксі також не гарантує успішну оплату.
Що робити, якщо банк каже, що з картою все в порядку?
Зверніться до підтримки сервісу, якому ви намагалися оплатити. Банк може не бачити внутрішні правила оцінки ризиків рекламної платформи або платіжного провайдера. Вкажіть час транзакції, суму та текст помилки, але не надсилайте повні дані карти або коди безпеки.
Чи допоможе повторна спроба оплати?
Іноді, якщо причиною була тимчасова помилка або описка. Однак кілька спроб поспіль можуть призвести до додаткових обмежень. Спочатку перевірте дані карти, ліміти та повідомлення банку, а потім за потреби повторіть платіж один раз.
Висновок
Антифрод захищає платіжні системи від шахрайства, але автоматичні перевірки іноді відхиляють і легітимні транзакції. На результат можуть впливати дані карти, країна підключення, історія акаунта, пристрій, частота спроб та правила конкретного сервісу.
Щоб знизити ймовірність відмови, підтримуйте платіжні дані в актуальному стані, перевіряйте баланс і ліміти, уникайте незрозумілих змін звичного середовища та з’ясовуйте причину відмови через підтримку банку або платформи. Якщо для роботи потрібна конкретна IP-геолокація, використовуйте відповідні інструменти лише в дозволених сценаріях: проксі не замінюють верифікацію карти та не гарантують схвалення транзакції.
 Telegram
 Email
Станьте першим, хто поділиться думкою!
Ми цінуємо ваші відгуки — поділіться своєю думкою.