

Você tenta pagar uma conta de anúncios, uma assinatura ou outro serviço online. Os dados do cartão estão corretos, mas o pagamento é recusado. Há saldo suficiente, o cartão está ativo e o banco não envia nenhuma notificação. Uma das causas possíveis é que o sistema antifraude tenha marcado a transação como suspeita.
Esses sistemas podem considerar não apenas os dados do cartão e o saldo disponível, mas também o país emissor do cartão, o endereço IP, as informações do dispositivo, o histórico da conta e o perfil dos pagamentos anteriores. Às vezes, a combinação desses sinais parece incomum, mesmo quando o pagamento é feito pelo verdadeiro titular do cartão.
Vamos entender como o antifraude funciona, por que ele pode recusar um pagamento legítimo e o que você pode fazer para reduzir a chance de recusas repetidas.
O que é antifraude e o que é verificado no pagamento
Antifraude é um conjunto de mecanismos que ajudam bancos, provedores de pagamento e plataformas online a identificar transações potencialmente fraudulentas. A verificação pode ocorrer em vários níveis: o banco emissor avalia se o pagamento pode ser autorizado, enquanto o serviço de pagamento ou a plataforma de anúncios também pode avaliar o risco da transação com base em suas próprias regras.
Dependendo do serviço, os seguintes dados podem ser considerados:
- BIN do cartão e país emissor. O BIN é a parte inicial do número do cartão que permite identificar o banco emissor e algumas características do cartão. O país emissor também pode ser relevante, principalmente quando não corresponde ao padrão geográfico habitual das transações.
- Endereço IP e geolocalização. Alguns serviços de pagamento e sistemas antifraude podem considerar o endereço IP, sua geolocalização e o uso de proxy ou VPN. No entanto, os dados disponíveis dependem de cada participante do processo de pagamento.
- Dados do dispositivo e do navegador. Mudanças de dispositivo, navegador ou de outras características da sessão podem funcionar como um sinal de risco adicional.
- Histórico da conta. A idade da conta, pagamentos aprovados e recusados, alterações nos dados de pagamento e outras ações podem ser relevantes.
- Frequência e valor das transações. Várias tentativas de pagamento seguidas, um aumento repentino de gastos ou um primeiro pagamento de valor incomum podem parecer suspeitos.
- Verificação dos dados de pagamento. O sistema pode conferir a validade do cartão, o CVC/CVV e, quando houver suporte, se o endereço de cobrança corresponde ao registro do banco.
Não existe uma lista única de verificações usada por todos os serviços. Bancos, gateways de pagamento e plataformas de anúncios usam modelos e regras diferentes. Em geral, eles avaliam uma combinação de sinais, e não um parâmetro isolado.
Por que pagamentos legítimos são recusados
Uma recusa nem sempre significa que o cartão foi bloqueado ou que o pagamento foi classificado com certeza como fraude. A causa pode ser uma falha técnica, uma restrição do banco ou uma avaliação de risco.
O país do cartão não corresponde à localização da conexão
Por exemplo, o cartão pode ter sido emitido em um país, enquanto o pagamento é feito a partir de um endereço IP de outro. Essa combinação pode ser totalmente legítima: a pessoa pode estar viajando, trabalhando no exterior ou usando uma rede corporativa.
No entanto, para um sistema que não conhece o contexto da transação, a divergência geográfica pode exigir uma verificação adicional. Isso é mais provável quando há também um dispositivo novo, uma conta desconhecida ou várias tentativas de pagamento malsucedidas.
O BIN do cartão aciona verificações adicionais
Pelo BIN, o sistema pode identificar o banco emissor, a bandeira e algumas características do cartão, como o fato de ser de débito ou crédito, se essa informação estiver disponível.
Alguns serviços restringem certas categorias de cartões ou não aceitam cartões de determinados bancos e regiões. Por isso, dados informados corretamente não garantem que o pagamento será aceito. Nesse caso, trocar apenas o endereço IP não resolve o problema: a restrição pode estar ligada às regras do serviço ou do banco.
A conta parece incomum para o sistema de pagamento
Se uma conta ficou muito tempo sem uso e, de repente, os gastos aumentam, surgem novos dados de pagamento ou começam várias tentativas de cobrança, o sistema pode solicitar uma verificação adicional.
Uma situação semelhante pode ocorrer quando dispositivos e redes são trocados com frequência. Isso, por si só, não comprova fraude, mas pode diferir do comportamento habitual da conta.
Tentativas de pagamento seguidas em excesso
Após a primeira recusa, os usuários costumam repetir o pagamento várias vezes, alterar os dados do cartão ou alternar entre formas de pagamento. Porém, muitas tentativas repetidas em pouco tempo podem se parecer com teste de cartões ou atividade automatizada.
Se o pagamento falhar, é melhor identificar primeiro a causa, em vez de experimentar as opções uma a uma.
O banco ou o serviço define suas próprias restrições
Às vezes, o problema não tem nenhuma relação com o antifraude da plataforma de anúncios. O banco pode recusar pagamentos internacionais, certos tipos de transação ou pagamentos em determinada moeda. O cartão também pode ter limites para compras online.
Além disso, existem causas mais comuns para a recusa de pagamentos:
- Fundos insuficientes no cartão. O saldo disponível pode não bastar para autorizar a transação, sobretudo quando é preciso considerar taxas ou conversão de moeda.
- Limite de transação excedido. O banco ou o provedor de pagamento pode definir limites para o valor de uma transação, para o gasto diário ou para outros parâmetros de uso do cartão.
- O cartão não aceita a categoria do estabelecimento. Alguns cartões têm restrições para pagamentos em determinadas categorias de produtos e serviços, definidas pelo MCC (Merchant Category Code). Nesse caso, a transação pode ser recusada mesmo com saldo suficiente.
É importante distinguir a recusa do banco emissor da recusa do serviço de pagamento, pois as soluções são diferentes.
Pagamento recusado nem sempre significa cartão bloqueado
Não confunda transação recusada (Decline), bloqueio do cartão e restrição da conta de anúncios.
Decline significa que uma transação específica não foi autorizada. O cartão em si pode continuar ativo e disponível para outros pagamentos. O bloqueio do cartão significa que o uso dele foi restringido pelo banco ou pelo provedor de pagamento. A restrição da conta de anúncios é definida pela própria plataforma de anúncios e pode estar relacionada a problemas de pagamento ou a outras violações de suas regras.
Por isso, após um pagamento malsucedido, não presuma automaticamente que o cartão ou a conta de anúncios foi bloqueado. Primeiro, determine em que etapa ocorreu a recusa.
Coerência entre país do cartão, IP e conta
A coerência geográfica é um dos fatores que podem influenciar a avaliação de um pagamento. Se o cartão foi emitido em um país, a conta foi registrada em outro e o endereço IP aponta para um terceiro, alguns serviços de pagamento podem considerar essa combinação ao analisar a transação.
Mesmo assim, é importante não confundir coerência dos dados com exigência obrigatória de correspondência total. Não existe uma regra universal que determine que o país do cartão, o endereço IP e o país da conta sejam sempre idênticos. Além disso, o banco emissor, o serviço de pagamento e a plataforma de anúncios podem ter dados diferentes e usar mecanismos distintos de avaliação de risco.
Quando o proxy pode ser útil
Em fluxos de trabalho legítimos que exigem um ambiente geográfico separado, o proxy permite escolher um endereço IP de uma região específica. Isso pode ser útil para testar a versão local de um site, verificar a disponibilidade de páginas de pagamento ou analisar o comportamento de um serviço em diferentes países. No entanto, o proxy não altera o país emissor do cartão, os dados do titular nem as restrições do banco, e não garante a aprovação do pagamento.
Se o seu trabalho legítimo exige um endereço IP de uma região específica, considere duas opções:
- Proxies residenciais da Node Proxy: endereços IP associados a conexões de usuários domésticos. Adequados para tarefas que exigem testar o acesso a serviços a partir de IPs residenciais em uma localização geográfica específica.
- Proxies estáticos da Node Proxy: opção para cenários em que é necessário usar o mesmo endereço IP durante sessões longas.
Importante: não use proxy para se passar por residente de outro país, contornar restrições regionais ou ocultar informações que o serviço solicita com precisão. Se o pagamento for recusado por restrições do cartão, do banco ou da plataforma de anúncios, a abordagem correta é identificar a causa e resolvê-la pelos canais oficiais de suporte.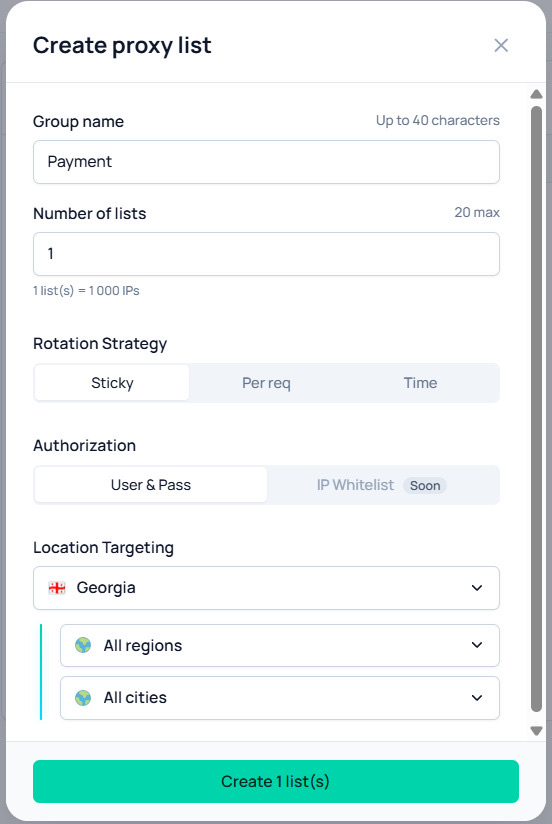
Como reduzir recusas de pagamento ao pagar anúncios
Pagar uma conta de anúncios pode ser diferente de uma compra comum em uma loja online: os pagamentos se repetem com regularidade, os gastos podem crescer rapidamente e a conta pode ser usada por vários funcionários. Para evitar motivos desnecessários de verificação, siga algumas regras.
Mantenha os dados de pagamento atualizados
Verifique a validade do cartão, o CVC/CVV, o endereço de cobrança e outras informações solicitadas pelo serviço. Se o banco pedir confirmação pelo aplicativo ou via 3-D Secure, conclua a verificação.
Certifique-se de que o cartão aceita pagamentos online, a moeda necessária e, quando preciso, transações internacionais. Em caso de dúvida, confirme as restrições com o seu banco.
Não mude o ambiente habitual sem necessidade
Mudanças frequentes de dispositivo, navegador, endereço IP e região geográfica podem criar um padrão de atividade incomum. Sempre que possível, trabalhe em um ambiente estável e siga as regras da plataforma de anúncios.
Se você gerencia várias contas de anúncios para trabalho, organize os acessos desde o início e use ferramentas aprovadas pela plataforma. Não presuma que usar endereços IP diferentes torna as contas automaticamente independentes ou elimina verificações adicionais.
Evite muitas tentativas repetidas
Se a transação for recusada, não a repita indefinidamente com os mesmos dados. Primeiro, leia a mensagem de erro, verifique o saldo disponível e os limites e, se necessário, entre em contato com o suporte do banco ou do serviço.
Para media buyers, é importante monitorar não apenas os pagamentos aprovados, mas também o número de autorizações recusadas. Tentativas malsucedidas repetidas podem levar a verificações e restrições adicionais por parte de um emissor ou provedor de pagamento específico. Além disso, conforme os termos do serviço, transações recusadas podem gerar cobrança de taxas. Por isso, ao trabalhar com vários cartões, analise regularmente os motivos das recusas, verifique os limites e não repita transações antes de resolver o problema principal.
Planeje os gastos com anúncios
Um aumento repentino no valor dos pagamentos nem sempre causa recusa, mas pode divergir do histórico anterior da conta. Se você pretende aumentar o orçamento de forma significativa, verifique se a forma de pagamento comporta o valor necessário e se os limites definidos não serão ultrapassados.
Ao trabalhar com várias contas de anúncios, é recomendável usar cartões virtuais separados para projetos ou equipes diferentes. Por exemplo, o Pay2.House permite emitir cartões virtuais para pagamentos de anúncios, acompanhar o saldo disponível, definir limites e consultar o histórico de transações. Isso ajuda a organizar os gastos com publicidade e a identificar mais rapidamente a causa de uma recusa específica, embora não elimine as verificações adicionais de bancos e plataformas de anúncios.
Verifique a geolocalização quando necessário para testes
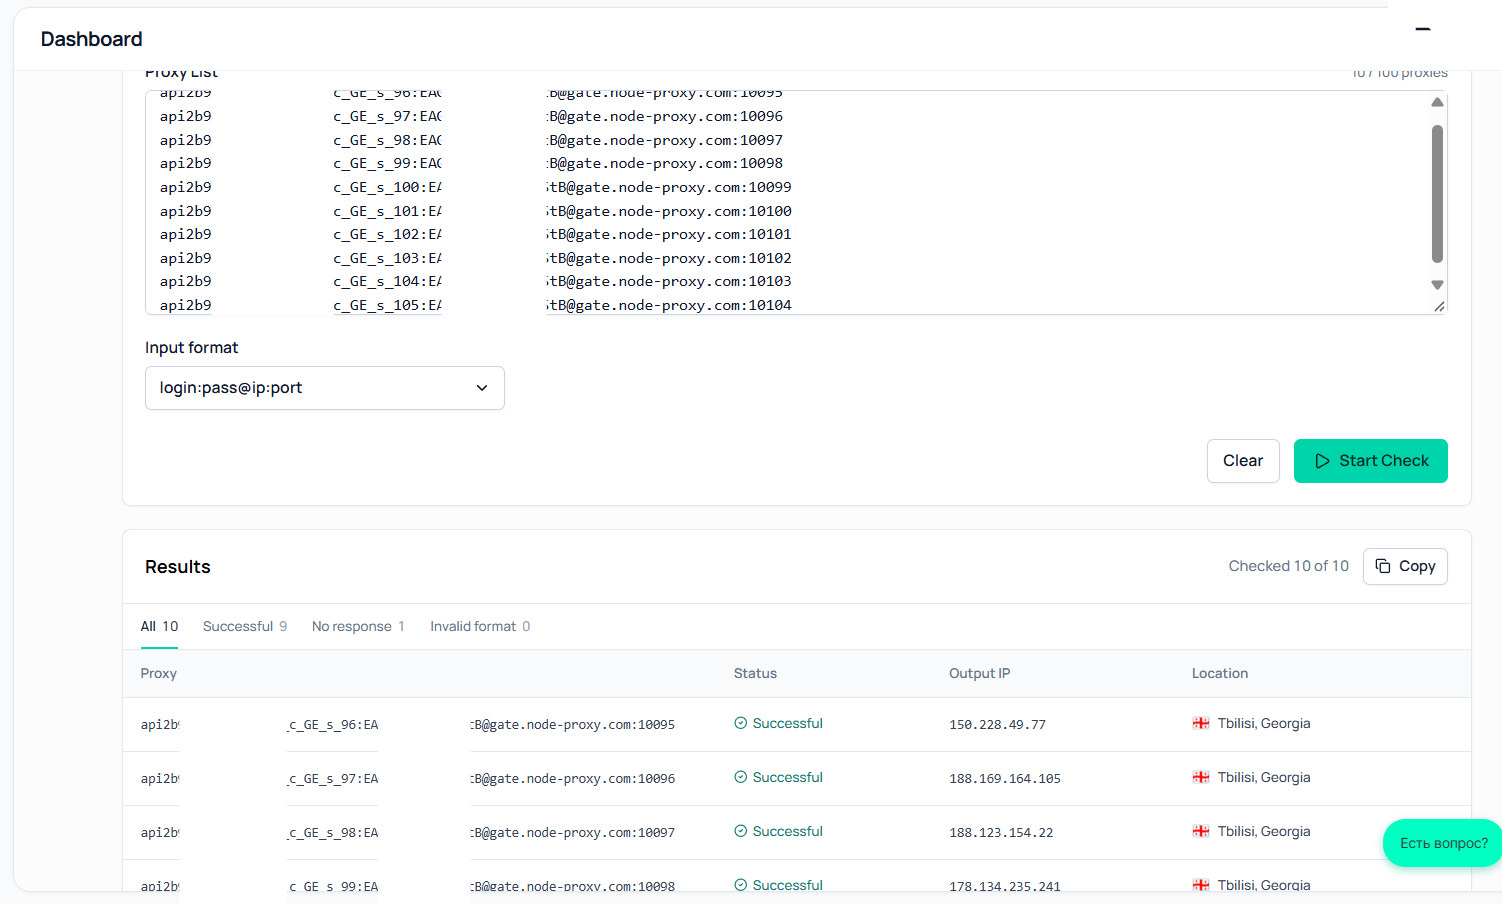
Se a sua tarefa é verificar como um site de anúncios ou uma página de pagamento aparece a partir de um país específico, use um ambiente de teste controlado e siga os termos do serviço. Para checar a disponibilidade de sites, você também pode usar o verificador de proxy da Node Proxy, que ajuda a validar o desempenho do proxy.
O que fazer se o seu cartão já foi recusado
Se o pagamento não foi concluído, siga estes passos.
- Leia a mensagem de erro. Se ela contiver um código ou um motivo específico, comece por ele. Expressões como "payment declined" ou do_not_honor podem não revelar a causa exata.
- Verifique o cartão e o saldo. Confirme que os dados foram inseridos corretamente, que o cartão não expirou, que há fundos suficientes e que os limites não foram excedidos.
- Confira as notificações do banco. O banco pode solicitar a confirmação da transação ou bloquear pagamentos online. Se necessário, entre em contato por um número oficial.
- Não repita o pagamento com muita frequência. Após algumas recusas, é melhor parar e identificar a causa do que criar novas transações uma após a outra.
- Contate o suporte da plataforma de anúncios ou do serviço de pagamento. Pergunte se a recusa está ligada a restrições da forma de pagamento, às configurações da conta ou a uma verificação adicional.
- Tente outra forma de pagamento permitida. Se o serviço aceitar um cartão ou método alternativo, você pode usá-lo depois de identificar a causa da recusa.
Se o sistema solicitar verificação de identidade ou documentos adicionais, envie-os somente pelo site ou aplicativo oficial. Não envie os dados completos do cartão, o CVC/CVV ou códigos de confirmação a desconhecidos que prometam desbloquear o pagamento.
Perguntas frequentes
O pagamento pode ser recusado se o saldo do cartão for suficiente?
Sim. Ter saldo suficiente é apenas uma das condições para um pagamento bem-sucedido. O banco pode recusar a transação por causa de limites, restrições a certos tipos de pagamento ou suspeita de fraude. Além disso, o serviço de pagamento pode aplicar suas próprias regras de risco.
VPN ou proxy podem causar uma recusa?
Sim, alguns sistemas levam em conta o uso de proxies conhecidos, VPN ou outros tipos de conexão de rede. No entanto, a recusa pode ter causas totalmente diferentes, como restrições do banco ou dados incorretos do cartão. O uso de proxy também não garante um pagamento bem-sucedido.
O que fazer se o banco diz que o cartão está em ordem?
Entre em contato com o suporte do serviço que você quer pagar. O banco pode não enxergar as regras internas de avaliação de risco da plataforma de anúncios ou do provedor de pagamento. Informe o horário da transação, o valor e a mensagem de erro, mas não envie os dados completos do cartão nem os códigos de segurança.
Repetir o pagamento ajuda?
Às vezes, se a causa foi uma falha temporária ou um erro de digitação. Porém, várias tentativas seguidas podem levar a restrições adicionais. Verifique primeiro os dados do cartão, os limites e a mensagem do banco e, depois, se necessário, repita o pagamento uma única vez.
Conclusão
O antifraude protege os sistemas de pagamento contra fraudes, mas verificações automáticas às vezes também recusam transações legítimas. Os dados do cartão, o país da conexão, o histórico da conta, o dispositivo, a frequência das tentativas e as regras de cada serviço podem influenciar o resultado.
Para reduzir a chance de recusa, mantenha os dados de pagamento atualizados, verifique saldo e limites, evite mudanças inexplicáveis no ambiente habitual e descubra a causa da recusa por meio do suporte do banco ou da plataforma. Se o seu trabalho exige uma geolocalização de IP específica, use as ferramentas adequadas apenas em cenários permitidos: o proxy não substitui a verificação do cartão e não garante a aprovação da transação.
 Telegram
 Email
Seja o primeiro a partilhar a sua opinião!
Valorizamos os seus comentários. Diga-nos o que pensa.