

आप किसी ऐड अकाउंट, सब्सक्रिप्शन या ऑनलाइन सेवा के लिए पेमेंट करने की कोशिश कर रहे हैं। आप कार्ड की जानकारी सही दर्ज करते हैं, लेकिन पेमेंट रिजेक्ट हो जाता है। अकाउंट में पर्याप्त बैलेंस है, कार्ड सक्रिय है और बैंक ने कोई अलर्ट नहीं भेजा है। इसका एक संभावित कारण यह हो सकता है कि एंटीफ्रॉड सिस्टम ने ट्रांजेक्शन को संदिग्ध माना हो।
ऐसे सिस्टम केवल कार्ड की जानकारी और उपलब्ध बैलेंस ही नहीं, बल्कि कार्ड जारी करने वाला देश, IP एड्रेस, डिवाइस की जानकारी, अकाउंट का इतिहास और पिछले पेमेंट की प्रकृति भी देख सकते हैं। कभी-कभी इन संकेतों का संयोजन असामान्य लगता है, भले ही पेमेंट असली कार्डधारक ही कर रहा हो।
आइए देखें कि एंटीफ्रॉड कैसे काम करता है, यह वैध पेमेंट क्यों रिजेक्ट कर सकता है, और बार-बार रिजेक्शन की संभावना कम करने के लिए आप क्या कर सकते हैं।
एंटीफ्रॉड क्या है और पेमेंट के समय यह क्या चेक करता है
एंटीफ्रॉड उन तंत्रों का समूह है जो बैंकों, पेमेंट प्रोवाइडर्स और ऑनलाइन प्लेटफ़ॉर्म को संभावित धोखाधड़ी वाले ट्रांजेक्शन पहचानने में मदद करता है। जांच कई स्तरों पर हो सकती है: जारीकर्ता बैंक यह आकलन करता है कि पेमेंट ऑथराइज़ हो सकता है या नहीं, जबकि पेमेंट सर्विस या विज्ञापन प्लेटफ़ॉर्म अपने नियमों के अनुसार ट्रांजेक्शन के जोखिम का अतिरिक्त मूल्यांकन कर सकता है।
सेवा के आधार पर जांच में निम्नलिखित डेटा शामिल हो सकता है:
- कार्ड का BIN और जारीकर्ता देश। BIN कार्ड नंबर का प्रारंभिक हिस्सा है, जिससे जारीकर्ता बैंक और कार्ड की कुछ विशेषताएं पहचानी जा सकती हैं। जारीकर्ता देश भी मायने रख सकता है, खासकर जब वह ट्रांजेक्शन के सामान्य भौगोलिक पैटर्न से मेल नहीं खाता हो।
- IP एड्रेस और जियोलोकेशन। कुछ पेमेंट सर्विस और एंटीफ्रॉड सिस्टम IP एड्रेस, उसकी जियोलोकेशन, साथ ही प्रॉक्सी या VPN के उपयोग को देख सकते हैं। हालांकि, उपलब्ध डेटा पेमेंट प्रक्रिया में शामिल विशिष्ट पक्ष पर निर्भर करता है।
- डिवाइस और ब्राउज़र की जानकारी। डिवाइस, ब्राउज़र या सेशन की अन्य विशेषताओं में बदलाव अतिरिक्त जोखिम संकेत बन सकता है।
- अकाउंट का इतिहास। अकाउंट की आयु, सफल और रिजेक्ट हुए पेमेंट, पेमेंट डिटेल्स में बदलाव तथा अन्य गतिविधियां प्रासंगिक हो सकती हैं।
- ट्रांजेक्शन की आवृत्ति और राशि। लगातार कई पेमेंट के प्रयास, खर्च में अचानक वृद्धि या असामान्य रूप से बड़ी पहली पेमेंट संदिग्ध लग सकती है।
- पेमेंट डिटेल्स की जांच। सिस्टम कार्ड की समाप्ति तिथि, CVC/CVV और, जहां समर्थित हो, बिलिंग एड्रेस का बैंक रिकॉर्ड से मेल जांच सकता है।
सभी सेवाओं द्वारा उपयोग की जाने वाली जांचों की कोई एक समान सूची नहीं है। बैंक, पेमेंट गेटवे और विज्ञापन प्लेटफ़ॉर्म अलग-अलग मॉडल और नियम उपयोग करते हैं। आमतौर पर वे किसी एक अलग पैरामीटर के बजाय संकेतों के संयोजन का मूल्यांकन करते हैं।
वैध पेमेंट क्यों रिजेक्ट होते हैं
रिजेक्शन का यह मतलब जरूरी नहीं है कि कार्ड ब्लॉक हो गया है या पेमेंट को अंतिम रूप से धोखाधड़ी माना गया है। कारण तकनीकी त्रुटि, बैंक की सीमा या जोखिम मूल्यांकन हो सकता है।
कार्ड का देश और कनेक्शन का स्थान मेल नहीं खाता
उदाहरण के लिए, कार्ड एक देश में जारी हो सकता है, जबकि पेमेंट किसी अन्य देश के IP एड्रेस से किया जा रहा हो। यह संयोजन पूरी तरह वैध हो सकता है: व्यक्ति यात्रा पर हो सकता है, विदेश में काम कर रहा हो सकता है या कॉर्पोरेट नेटवर्क का उपयोग कर रहा हो सकता है।
हालांकि, उस सिस्टम के लिए जो ट्रांजेक्शन की परिस्थितियों को नहीं जानता, भौगोलिक बेमेल अतिरिक्त वेरिफिकेशन का कारण बन सकता है। यह विशेष रूप से तब संभावित है जब इसके साथ नया डिवाइस, अपरिचित अकाउंट या कई असफल पेमेंट प्रयास भी हों।
कार्ड का BIN अतिरिक्त जांच ट्रिगर करता है
BIN के माध्यम से सिस्टम जारीकर्ता बैंक, पेमेंट नेटवर्क और कार्ड की कुछ विशेषताएं पहचान सकता है, जैसे कि यह डेबिट कार्ड है या क्रेडिट कार्ड, यदि यह जानकारी उपलब्ध हो।
कुछ सेवाएं विशिष्ट कार्ड श्रेणियों को सीमित करती हैं या विशिष्ट बैंकों और क्षेत्रों के कार्ड सपोर्ट नहीं करती हैं। इसलिए सही डिटेल्स दर्ज करना भी पेमेंट स्वीकार होने की गारंटी नहीं देता। ऐसे में केवल IP एड्रेस बदलने से समस्या हल नहीं होगी, क्योंकि प्रतिबंध सेवा या बैंक के नियमों से जुड़ा हो सकता है।
अकाउंट पेमेंट सिस्टम को असामान्य लगता है
यदि कोई अकाउंट लंबे समय तक उपयोग नहीं हुआ और फिर अचानक खर्च बढ़ जाए, नई पेमेंट डिटेल्स जुड़ जाएं या कई पेमेंट प्रयास शुरू हो जाएं, तो सिस्टम अतिरिक्त वेरिफिकेशन मांग सकता है।
डिवाइस और नेटवर्क बार-बार बदलने पर भी ऐसी स्थिति हो सकती है। यह अपने आप में धोखाधड़ी का प्रमाण नहीं है, लेकिन यह अकाउंट के सामान्य व्यवहार से अलग लग सकता है।
लगातार बहुत अधिक पेमेंट प्रयास
पहले रिजेक्शन के बाद यूज़र अक्सर पेमेंट कई बार दोहराते हैं, कार्ड डिटेल्स बदलते हैं या पेमेंट मेथड बदलते हैं। हालांकि, तेजी से कई बार प्रयास करना कार्ड टेस्टिंग या ऑटोमेटेड गतिविधि जैसा लग सकता है।
यदि पेमेंट विफल हो जाए, तो एक-एक करके अलग-अलग विकल्प आज़माने के बजाय पहले कारण पहचानना बेहतर है।
बैंक या सेवा ने अपनी सीमा तय की है
कभी-कभी समस्या का विज्ञापन प्लेटफ़ॉर्म के एंटीफ्रॉड से कोई लेना-देना नहीं होता। बैंक अंतरराष्ट्रीय पेमेंट, किसी विशेष प्रकार के ट्रांजेक्शन या किसी विशेष मुद्रा में पेमेंट रिजेक्ट कर सकता है। ऑनलाइन खरीद के लिए भी कार्ड पर लिमिट हो सकती है।
इसके अलावा, पेमेंट रिजेक्शन के कुछ और सामान्य कारण हैं:
- कार्ड पर पर्याप्त धनराशि नहीं है। विशेष रूप से शुल्क या करेंसी कन्वर्ज़न को ध्यान में रखना हो तो उपलब्ध बैलेंस ट्रांजेक्शन ऑथराइज़ करने के लिए पर्याप्त नहीं हो सकता।
- ट्रांजेक्शन लिमिट पार हो गया है। बैंक या पेमेंट प्रोवाइडर एक ट्रांजेक्शन की राशि, दैनिक खर्च या कार्ड उपयोग के अन्य पैरामीटर पर लिमिट तय कर सकता है।
- कार्ड मर्चेंट कैटेगरी को सपोर्ट नहीं करता। कुछ कार्डों में MCC (Merchant Category Code) द्वारा निर्धारित विशिष्ट सामान और सेवाओं की श्रेणियों के लिए पेमेंट प्रतिबंध होते हैं। ऐसे में पर्याप्त बैलेंस होने पर भी ट्रांजेक्शन रिजेक्ट हो सकता है।
जारीकर्ता बैंक के रिजेक्शन और पेमेंट सर्विस के रिजेक्शन में अंतर करना महत्वपूर्ण है, क्योंकि दोनों स्थितियों में समाधान अलग होते हैं।
पेमेंट रिजेक्ट होना हमेशा कार्ड ब्लॉक नहीं होता
रिजेक्टेड ट्रांजेक्शन (Decline), कार्ड ब्लॉक और ऐड अकाउंट रेस्ट्रिक्शन में अंतर करें।
Decline का मतलब है कि कोई विशेष ट्रांजेक्शन ऑथराइज़ नहीं हुआ। स्वयं कार्ड सक्रिय रह सकता है और अन्य पेमेंट के लिए उपलब्ध रह सकता है। कार्ड ब्लॉक का मतलब है कि बैंक या पेमेंट प्रोवाइडर ने उसके उपयोग को सीमित कर दिया है। ऐड अकाउंट रेस्ट्रिक्शन विज्ञापन प्लेटफ़ॉर्म स्वयं लगाती है और यह पेमेंट संबंधी समस्या या उसके नियमों के अन्य उल्लंघन से जुड़ी हो सकती है।
इसलिए एक असफल पेमेंट के बाद यह मान लेना नहीं चाहिए कि कार्ड या ऐड अकाउंट ब्लॉक हो गया है। पहले यह पता लगाएं कि रिजेक्शन किस चरण पर हुआ।
कार्ड का देश, IP और अकाउंट का मेल
भौगोलिक संगति एक ऐसा कारक है जो पेमेंट के मूल्यांकन को प्रभावित कर सकता है। यदि कार्ड एक देश में जारी हुआ है, अकाउंट दूसरे देश में रजिस्टर्ड है और IP एड्रेस तीसरे देश की ओर इशारा करता है, तो कुछ पेमेंट सर्विस ट्रांजेक्शन की समीक्षा में इस संयोजन को देख सकते हैं।
हालांकि, डेटा की संगति और पूर्ण मेल की अनिवार्य आवश्यकता में अंतर करना महत्वपूर्ण है। ऐसा कोई सार्वभौमिक नियम नहीं है कि कार्ड का देश, IP एड्रेस और अकाउंट का देश हमेशा एक ही होना चाहिए। इसके अलावा, जारीकर्ता बैंक, पेमेंट सर्विस और विज्ञापन प्लेटफ़ॉर्म के पास अलग-अलग डेटा हो सकता है और वे अलग-अलग जोखिम मूल्यांकन तंत्र उपयोग कर सकते हैं।
प्रॉक्सी कब उपयोगी हो सकते हैं
उन वैध कार्यप्रवाहों में जहां अलग भौगोलिक वातावरण की आवश्यकता होती है, प्रॉक्सी किसी विशिष्ट क्षेत्र का IP एड्रेस चुनने की सुविधा देते हैं। यह वेबसाइट के लोकल वर्ज़न को टेस्ट करने, पेमेंट पेज की उपलब्धता जांचने या अलग-अलग देशों में सेवा के व्यवहार की समीक्षा करने के लिए उपयोगी हो सकता है। हालांकि, प्रॉक्सी कार्ड के जारीकर्ता देश, कार्डधारक की जानकारी या बैंक की सीमाओं को नहीं बदलते और पेमेंट अप्रूवल की गारंटी भी नहीं देते।
यदि वैध काम के लिए किसी विशिष्ट क्षेत्र का IP एड्रेस चाहिए, तो दो विकल्प देखें:
- Node Proxy residential proxies — घरेलू यूज़र कनेक्शन से जुड़े IP एड्रेस। ये उन कार्यों के लिए उपयुक्त हैं जहां चुनी गई जियोलोकेशन में रेसिडेंशियल IP से सेवा तक पहुंच टेस्ट करनी हो।
- Node Proxy static proxies — उन परिदृश्यों के लिए विकल्प जहां लंबे सेशन के दौरान एक ही IP एड्रेस बनाए रखना जरूरी हो।
महत्वपूर्ण: किसी अन्य देश के निवासी होने का दिखावा करने, क्षेत्रीय प्रतिबंधों को बायपास करने या सेवा द्वारा सटीक रूप से मांगी गई जानकारी छिपाने के लिए प्रॉक्सी का उपयोग न करें। यदि कार्ड, बैंक या विज्ञापन प्लेटफ़ॉर्म की सीमा के कारण पेमेंट रिजेक्ट होता है, तो सही तरीका कारण पहचानना और आधिकारिक सपोर्ट चैनल के माध्यम से समस्या हल करना है।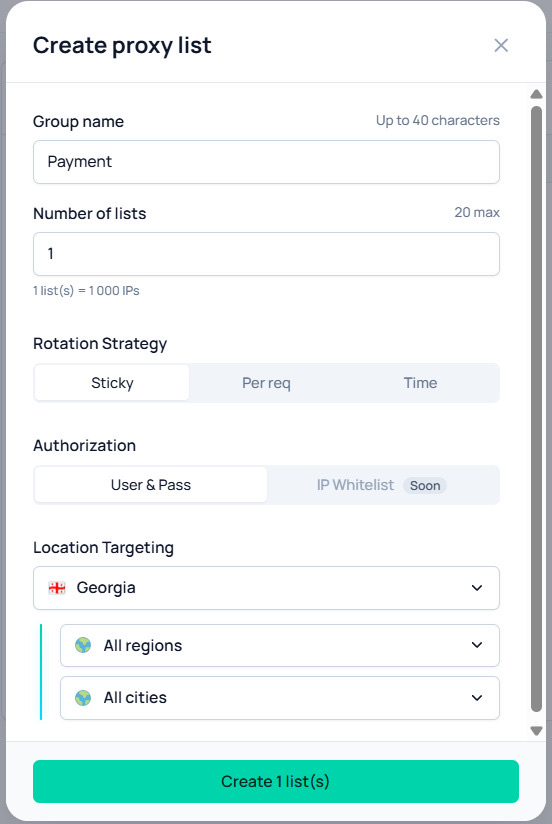
विज्ञापन के लिए पेमेंट करते समय रिजेक्शन कैसे कम करें
ऐड अकाउंट के लिए पेमेंट सामान्य ऑनलाइन स्टोर से खरीद से अलग हो सकता है: पेमेंट नियमित रूप से होते हैं, खर्च तेजी से बढ़ सकते हैं और अकाउंट का उपयोग कई कर्मचारी कर सकते हैं। अनावश्यक जांच के कारण न बनाने के लिए कुछ नियमों का पालन करें।
पेमेंट डिटेल्स अपडेट रखें
कार्ड की समाप्ति तिथि, CVC/CVV, बिलिंग एड्रेस और सेवा द्वारा मांगी गई अन्य जानकारी जांचें। यदि बैंक अपने ऐप या 3-D Secure के माध्यम से कन्फर्मेशन मांगता है, तो वेरिफिकेशन पूरा करें।
सुनिश्चित करें कि कार्ड ऑनलाइन पेमेंट, आवश्यक मुद्रा और आवश्यकता होने पर अंतरराष्ट्रीय ट्रांजेक्शन सपोर्ट करता है। संदेह होने पर बैंक से प्रतिबंधों की पुष्टि करें।
बिना जरूरत सामान्य वातावरण न बदलें
डिवाइस, ब्राउज़र, IP एड्रेस और भौगोलिक क्षेत्र बार-बार बदलने से असामान्य गतिविधि का पैटर्न बन सकता है। जहां संभव हो, स्थिर वातावरण से काम करें और विज्ञापन प्लेटफ़ॉर्म के नियमों का पालन करें।
यदि आप काम के लिए कई ऐड अकाउंट मैनेज करते हैं, तो पहले से एक्सेस व्यवस्थित करें और प्लेटफ़ॉर्म द्वारा अनुमोदित टूल का उपयोग करें। यह न मानें कि अलग-अलग IP एड्रेस से अकाउंट स्वतः स्वतंत्र हो जाते हैं या अतिरिक्त जांच समाप्त हो जाती है।
कई बार दोहराए गए प्रयासों से बचें
यदि ट्रांजेक्शन रिजेक्ट हो जाए, तो उसी डिटेल्स से उसे अनंत बार दोहराएं नहीं। पहले एरर मैसेज पढ़ें, उपलब्ध बैलेंस और लिमिट जांचें, फिर आवश्यकता होने पर बैंक या सेवा के सपोर्ट से संपर्क करें।
मीडिया बायर्स के लिए केवल सफल पेमेंट ही नहीं, बल्कि रिजेक्टेड ऑथराइज़ेशन की संख्या भी मॉनिटर करना महत्वपूर्ण है। बार-बार असफल प्रयास किसी विशेष इश्यूअर या पेमेंट प्रोवाइडर की ओर से अतिरिक्त जांच और प्रतिबंध का कारण बन सकते हैं। इसके अलावा, सेवा की शर्तों के अनुसार रिजेक्टेड ट्रांजेक्शन पर शुल्क लग सकता है। इसलिए कई कार्डों के साथ काम करते समय नियमित रूप से रिजेक्शन के कारणों का विश्लेषण करें, लिमिट जांचें और मूल समस्या हल किए बिना ट्रांजेक्शन दोहराएं नहीं।
विज्ञापन खर्च की योजना बनाएं
पेमेंट राशि में अचानक वृद्धि से रिजेक्शन जरूर नहीं होगा, लेकिन यह अकाउंट के पिछले इतिहास से अलग लग सकता है। यदि आप बजट काफी बढ़ाने की योजना बना रहे हैं, तो सुनिश्चित करें कि पेमेंट मेथड आवश्यक राशि को सपोर्ट करता है और तय लिमिट पार नहीं हुई है।
कई ऐड अकाउंट के साथ काम करते समय अलग-अलग प्रोजेक्ट या टीमों के लिए अलग वर्चुअल कार्ड उपयोग करना सुविधाजनक होता है। उदाहरण के लिए, Pay2.House विज्ञापन पेमेंट के लिए वर्चुअल कार्ड जारी करने, उपलब्ध बैलेंस मॉनिटर करने, लिमिट सेट करने और ट्रांजेक्शन इतिहास ट्रैक करने की सुविधा देता है। इससे विज्ञापन खर्चों को व्यवस्थित करने और अलग-अलग रिजेक्शन के कारण जल्दी पहचानने में मदद मिलती है, हालांकि यह बैंकों और विज्ञापन प्लेटफ़ॉर्म की अतिरिक्त जांच को समाप्त नहीं करता।
टेस्टिंग की आवश्यकता होने पर जियोलोकेशन जांचें
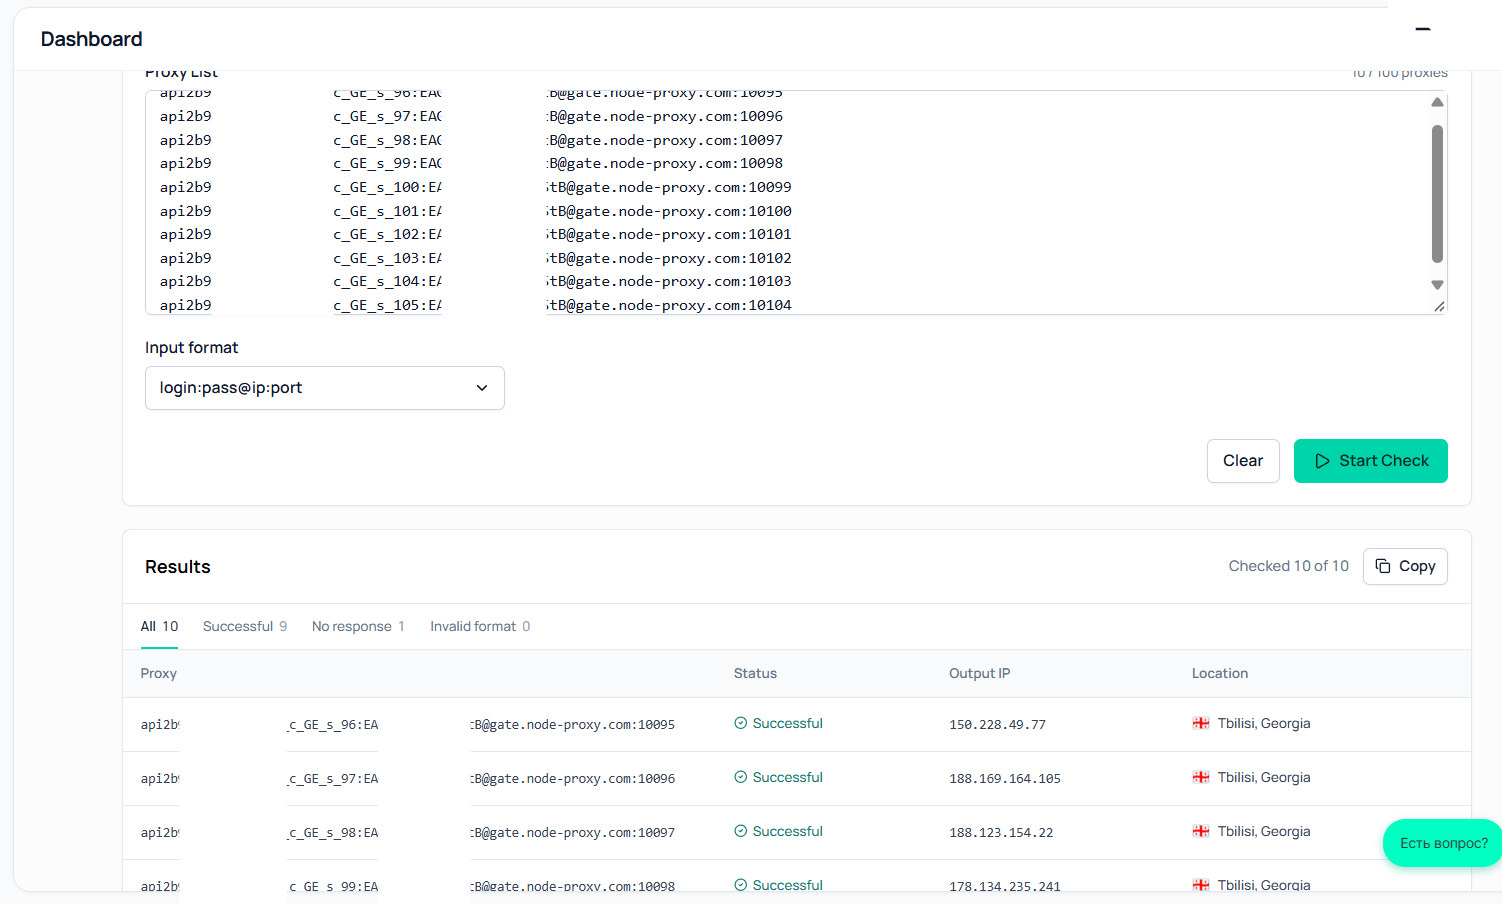
यदि आपका काम यह जांचना है कि किसी विशेष देश से विज्ञापन वेबसाइट या पेमेंट पेज कैसा दिखता है, तो नियंत्रित टेस्टिंग वातावरण का उपयोग करें और सेवा की शर्तों का पालन करें। वेबसाइट की उपलब्धता जांचने के लिए आप Node Proxy proxy checker भी उपयोग कर सकते हैं, जो प्रॉक्सी की कार्यक्षमता जांचने में मदद करता है।
अगर कार्ड पहले ही रिजेक्ट हो चुका है तो क्या करें
यदि पेमेंट सफल नहीं हुआ, तो चरण दर चरण काम करें।
- एरर मैसेज पढ़ें। यदि उसमें कोई विशिष्ट कोड या कारण है, तो वहीं से शुरुआत करें। “payment declined” या do_not_honor जैसे शब्द सटीक कारण नहीं बता सकते।
- कार्ड और बैलेंस जांचें। सुनिश्चित करें कि जानकारी सही दर्ज है, कार्ड की समाप्ति तिथि नहीं हुई है, पर्याप्त धनराशि है और लिमिट पार नहीं हुई है।
- बैंक के नोटिफिकेशन देखें। बैंक ट्रांजेक्शन कन्फर्म करने को कह सकता है या ऑनलाइन पेमेंट ब्लॉक कर सकता है। आवश्यकता होने पर आधिकारिक नंबर से संपर्क करें।
- पेमेंट बार-बार दोहराएं नहीं। कई रिजेक्शन के बाद एक-एक करके नए ट्रांजेक्शन बनाने के बजाय रुकें और कारण पहचानें।
- विज्ञापन प्लेटफ़ॉर्म या पेमेंट सर्विस के सपोर्ट से संपर्क करें। पूछें कि क्या रिजेक्शन पेमेंट मेथड की सीमा, अकाउंट सेटिंग या अतिरिक्त वेरिफिकेशन से जुड़ा है।
- कोई अन्य अनुमत पेमेंट मेथड आज़माएं। यदि सेवा वैकल्पिक कार्ड या पेमेंट मेथड की अनुमति देती है, तो रिजेक्शन का कारण पता लगाने के बाद उनका उपयोग कर सकते हैं।
यदि सिस्टम पहचान सत्यापन या अतिरिक्त दस्तावेज़ मांगता है, तो उन्हें केवल आधिकारिक वेबसाइट या ऐप के माध्यम से दें। ब्लॉक हटाने का वादा करने वाले अजनबियों को कार्ड की पूरी जानकारी, CVC/CVV या कन्फर्मेशन कोड न भेजें।
अक्सर पूछे जाने वाले सवाल
क्या कार्ड में पर्याप्त पैसे होने पर भी पेमेंट रिजेक्ट हो सकता है?
हां। पर्याप्त बैलेंस सफल पेमेंट की केवल एक शर्त है। बैंक लिमिट, किसी विशेष प्रकार के पेमेंट पर प्रतिबंध या धोखाधड़ी के संदेह के कारण ट्रांजेक्शन रिजेक्ट कर सकता है। इसके अलावा, पेमेंट सर्विस भी अपने जोखिम नियम लागू कर सकता है।
क्या VPN या प्रॉक्सी रिजेक्शन का कारण बन सकता है?
हां, कुछ सिस्टम ज्ञात प्रॉक्सी, VPN या अन्य नेटवर्क कनेक्शन के उपयोग को देखते हैं। हालांकि, रिजेक्शन का कारण पूरी तरह अलग भी हो सकता है, जैसे बैंक की सीमा या गलत कार्ड डिटेल्स। प्रॉक्सी का उपयोग करने से पेमेंट सफल होने की गारंटी भी नहीं होती।
अगर बैंक कहे कि कार्ड ठीक है, तो क्या करें?
उस सेवा के सपोर्ट टीम से संपर्क करें जिसे पेमेंट करने की कोशिश की थी। बैंक विज्ञापन प्लेटफ़ॉर्म या पेमेंट प्रोवाइडर के आंतरिक जोखिम नियम नहीं देख सकता। ट्रांजेक्शन का समय, राशि और एरर मैसेज बताएं, लेकिन कार्ड की पूरी जानकारी या सुरक्षा कोड न भेजें।
क्या पेमेंट दोबारा करने से मदद मिलेगी?
कभी-कभी, यदि कारण अस्थायी त्रुटि या टाइपिंग की गलती थी। हालांकि, लगातार कई प्रयास अतिरिक्त प्रतिबंध का कारण बन सकते हैं। पहले कार्ड डिटेल्स, लिमिट और बैंक मैसेज जांचें, फिर आवश्यकता होने पर पेमेंट एक बार दोहराएं।
निष्कर्ष
एंटीफ्रॉड पेमेंट सिस्टम को धोखाधड़ी से बचाता है, लेकिन ऑटोमेटेड जांच कभी-कभी वैध ट्रांजेक्शन भी रिजेक्ट कर देती है। कार्ड की जानकारी, कनेक्शन का देश, अकाउंट का इतिहास, डिवाइस, प्रयासों की आवृत्ति और विशिष्ट सेवा के नियम परिणाम को प्रभावित कर सकते हैं।
रिजेक्शन की संभावना कम करने के लिए पेमेंट डिटेल्स अपडेट रखें, बैलेंस और लिमिट जांचें, सामान्य वातावरण में अस्पष्ट बदलाव से बचें और बैंक या प्लेटफ़ॉर्म सपोर्ट के माध्यम से रिजेक्शन का कारण पता करें। यदि काम के लिए किसी विशिष्ट IP जियोलोकेशन की आवश्यकता है, तो उपयुक्त टूल केवल अनुमत परिदृश्यों में उपयोग करें: प्रॉक्सी कार्ड वेरिफिकेशन का विकल्प नहीं हैं और ट्रांजेक्शन अप्रूवल की गारंटी भी नहीं देते।
 Telegram
 Email
सबसे पहले अपनी राय साझा करें!
आपकी प्रतिक्रिया हमारे लिए महत्वपूर्ण है — अपनी राय बताएँ।