

Vous essayez de payer un compte publicitaire, un abonnement ou un service en ligne. Vous saisissez correctement les informations de la carte, mais le paiement est refusé. Le solde du compte est suffisant, la carte est active et la banque n’a envoyé aucune alerte. Une raison possible est que le système antifraude ait signalé la transaction comme suspecte.
Ces systèmes peuvent prendre en compte non seulement les informations de la carte et le solde disponible, mais aussi le pays d’émission, l’adresse IP, les informations sur l’appareil, l’historique du compte et la nature des paiements précédents. Parfois, la combinaison de ces signaux semble inhabituelle, même lorsque le paiement est effectué par le véritable titulaire de la carte.
Examinons comment fonctionne l’antifraude, pourquoi il peut refuser des paiements légitimes et ce que vous pouvez faire pour réduire la probabilité de refus répétés.
Qu’est-ce que l’antifraude et que vérifie-t-il lors d’un paiement ?
L’antifraude est un ensemble de mécanismes qui aide les banques, les prestataires de paiement et les plateformes en ligne à identifier les transactions potentiellement frauduleuses. Les vérifications peuvent avoir lieu à plusieurs niveaux : la banque émettrice évalue si le paiement peut être autorisé, tandis que le service de paiement ou la plateforme publicitaire peut également évaluer le risque de la transaction selon ses propres règles.
Selon le service, la vérification peut prendre en compte les données suivantes :
- Le BIN de la carte et le pays d’émission. Le BIN correspond à la première partie du numéro de carte et permet d’identifier la banque émettrice ainsi que certaines caractéristiques de la carte. Le pays d’émission peut également compter, surtout s’il ne correspond pas à la géographie habituelle des transactions.
- L’adresse IP et la géolocalisation. Certains services de paiement et systèmes antifraude peuvent prendre en compte l’adresse IP, sa géolocalisation, ainsi que l’utilisation de proxys ou de VPN. Toutefois, les données disponibles dépendent du participant spécifique au processus de paiement.
- Les informations sur l’appareil et le navigateur. Le changement d’appareil, de navigateur ou d’autres caractéristiques de session peut constituer un signal de risque supplémentaire.
- L’historique du compte. L’âge du compte, les paiements réussis et refusés, les modifications des informations de paiement et d’autres actions peuvent être pertinents.
- La fréquence et le montant des transactions. Plusieurs tentatives de paiement successives, une hausse soudaine des dépenses ou un premier paiement inhabituellement élevé peuvent sembler suspects.
- La vérification des informations de paiement. Le système peut vérifier la date d’expiration de la carte, le CVC/CVV et, lorsque cela est pris en charge, la concordance de l’adresse de facturation avec les données de la banque.
Il n’existe pas de liste unique de vérifications utilisée par tous les services. Les banques, les passerelles de paiement et les plateformes publicitaires utilisent des modèles et des règles différents. En général, elles évaluent une combinaison de signaux plutôt qu’un paramètre isolé.
Pourquoi les paiements légitimes sont refusés
Un refus ne signifie pas nécessairement que la carte est bloquée ou que le paiement a été définitivement classé comme frauduleux. La raison peut être une erreur technique, une restriction bancaire ou une évaluation des risques.
Le pays de la carte ne correspond pas au lieu de connexion
Par exemple, une carte peut avoir été émise dans un pays alors que le paiement est effectué depuis une adresse IP située dans un autre. Cette combinaison peut être parfaitement légitime : la personne peut être en voyage, travailler à l’étranger ou utiliser un réseau d’entreprise.
Cependant, pour un système qui ne connaît pas les circonstances de la transaction, une incohérence géographique peut déclencher une vérification supplémentaire. Cela est particulièrement probable lorsqu’elle s’accompagne d’un nouvel appareil, d’un compte inconnu ou de plusieurs tentatives de paiement échouées.
Le BIN de la carte déclenche des vérifications supplémentaires
Grâce au BIN, un système peut identifier la banque émettrice, le réseau de paiement et certaines caractéristiques de la carte, comme le fait qu’il s’agisse d’une carte de débit ou de crédit, si ces informations sont disponibles.
Certains services restreignent certaines catégories de cartes ou ne prennent pas en charge les cartes de banques et de régions spécifiques. Par conséquent, des informations correctement saisies ne garantissent pas que le paiement sera accepté. Dans ce cas, changer uniquement l’adresse IP ne résoudra pas le problème : la restriction peut être liée aux règles du service ou de la banque.
Le compte paraît inhabituel pour le système de paiement
Si un compte n’a pas été utilisé pendant longtemps, puis que les dépenses augmentent soudainement, que de nouvelles informations de paiement apparaissent ou que plusieurs tentatives de paiement commencent, le système peut demander une vérification supplémentaire.
Une situation similaire peut se produire lorsque les appareils et les réseaux sont fréquemment changés. Cela ne prouve pas en soi une fraude, mais peut différer du comportement habituel du compte.
Trop de tentatives de paiement successives
Après un premier refus, les utilisateurs répètent souvent le paiement plusieurs fois, modifient les informations de la carte ou changent de moyen de paiement. Cependant, un grand nombre de tentatives rapides et répétées peut ressembler à un test de carte ou à une activité automatisée.
Si un paiement échoue, il est préférable d’identifier d’abord la cause plutôt que d’essayer différentes options l’une après l’autre.
La banque ou le service a défini ses propres restrictions
Parfois, le problème n’a rien à voir avec l’antifraude de la plateforme publicitaire. Une banque peut refuser les paiements internationaux, les transactions d’un certain type ou les paiements dans une devise spécifique. La carte peut également avoir des limites pour les achats en ligne.
En outre, il existe des causes plus courantes de refus de paiement :
- Fonds insuffisants sur la carte. Le solde disponible peut ne pas suffire pour autoriser la transaction, surtout si des frais ou une conversion de devise doivent être pris en compte.
- Limite de transaction dépassée. Une banque ou un prestataire de paiement peut fixer des limites concernant le montant d’une transaction unique, les dépenses quotidiennes ou d’autres paramètres d’utilisation de la carte.
- La carte ne prend pas en charge la catégorie de commerçant. Certaines cartes comportent des restrictions pour les paiements dans certaines catégories de biens et services, déterminées par le MCC (Merchant Category Code). Dans ce cas, la transaction peut être refusée même avec un solde suffisant.
Il est important de distinguer un refus de la banque émettrice et un refus du service de paiement, car les solutions diffèrent.
Un paiement refusé ne signifie pas toujours un blocage de carte
Ne confondez pas une transaction refusée (Decline), un blocage de carte et une restriction de compte publicitaire.
Un Decline signifie qu’une transaction spécifique n’a pas été autorisée. La carte elle-même peut rester active et disponible pour d’autres paiements. Un blocage de carte signifie que son utilisation a été restreinte par la banque ou le prestataire de paiement. Une restriction de compte publicitaire est imposée par la plateforme publicitaire elle-même et peut être liée à des problèmes de paiement ou à d’autres violations de ses règles.
Par conséquent, après un seul paiement infructueux, ne supposez pas automatiquement que la carte ou le compte publicitaire est bloqué. Déterminez d’abord à quelle étape le refus s’est produit.
Cohérence entre le pays de la carte, l’IP et le compte
La cohérence géographique est l’un des facteurs qui peuvent influencer l’évaluation d’un paiement. Si une carte est émise dans un pays, que le compte est enregistré dans un autre et que l’adresse IP pointe vers un troisième, certains services de paiement peuvent prendre cette combinaison en compte lors de l’examen de la transaction.
Cependant, il est important de ne pas confondre cohérence des données et exigence obligatoire de correspondance totale. Il n’existe pas de règle universelle selon laquelle le pays de la carte, l’adresse IP et le pays du compte doivent toujours être identiques. De plus, la banque émettrice, le service de paiement et la plateforme publicitaire peuvent disposer de données différentes et utiliser des mécanismes d’évaluation des risques distincts.
Quand les proxys peuvent être utiles
Dans les flux de travail légitimes nécessitant des environnements géographiques distincts, les proxys permettent de sélectionner une adresse IP dans une région spécifique. Cela peut être utile pour tester une version locale d’un site web, vérifier la disponibilité d’une page de paiement ou analyser le comportement d’un service dans différents pays. Toutefois, les proxys ne modifient pas le pays d’émission de la carte, les informations du titulaire ni les restrictions bancaires, et ils ne garantissent pas l’approbation du paiement.
Si votre travail légitime nécessite une adresse IP d’une région spécifique, envisagez deux options :
- Proxys résidentiels Node Proxy — des adresses IP associées à des connexions d’utilisateurs résidentiels. Elles conviennent aux tâches nécessitant de tester l’accès à un service depuis des IP résidentielles dans une géolocalisation choisie.
- Proxys statiques Node Proxy — une option pour les scénarios où il est important de conserver la même adresse IP tout au long d’une longue session.
Important : n’utilisez pas de proxys pour vous faire passer pour un résident d’un autre pays, contourner des restrictions régionales ou masquer des informations qu’un service vous demande de fournir avec exactitude. Si un paiement est refusé en raison de restrictions imposées par la carte, la banque ou la plateforme publicitaire, la bonne approche consiste à identifier la cause et à résoudre le problème via le canal d’assistance officiel.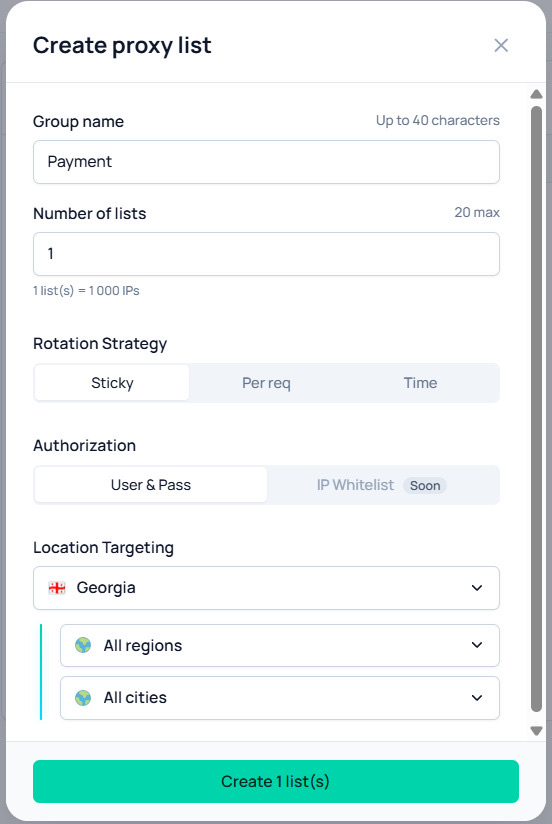
Comment réduire les refus de paiement lors du paiement de la publicité
Payer un compte publicitaire peut différer d’un achat habituel en ligne : les paiements se répètent régulièrement, les dépenses peuvent augmenter rapidement et le compte peut être utilisé par plusieurs employés. Pour éviter de créer des motifs inutiles de vérification, suivez quelques règles.
Maintenez vos informations de paiement à jour
Vérifiez la date d’expiration de la carte, le CVC/CVV, l’adresse de facturation et les autres informations demandées par le service. Si la banque exige une confirmation via son application ou par 3-D Secure, terminez la vérification.
Assurez-vous que la carte prend en charge les paiements en ligne, la devise requise et, si nécessaire, les transactions internationales. En cas de doute, vérifiez les restrictions auprès de votre banque.
Ne modifiez pas inutilement votre environnement habituel
Les changements fréquents d’appareils, de navigateurs, d’adresses IP et de régions géographiques peuvent créer un schéma d’activité inhabituel. Dans la mesure du possible, travaillez depuis un environnement stable et respectez les règles de la plateforme publicitaire.
Si vous gérez plusieurs comptes publicitaires dans le cadre de votre travail, organisez l’accès à l’avance et utilisez des outils approuvés par la plateforme. Ne supposez pas que l’utilisation d’adresses IP différentes rend automatiquement les comptes indépendants ou élimine les vérifications supplémentaires.
Évitez les tentatives répétées multiples
Si une transaction est refusée, ne la répétez pas indéfiniment avec les mêmes informations. Lisez d’abord le message d’erreur, vérifiez le solde disponible et les limites, puis contactez si nécessaire le support de la banque ou du service.
Pour les media buyers, il est important de surveiller non seulement les paiements réussis, mais aussi le nombre d’autorisations refusées. Des tentatives échouées fréquentes peuvent entraîner des vérifications et des restrictions supplémentaires de la part de certains émetteurs ou prestataires de paiement. De plus, selon les conditions du service, des frais peuvent être facturés pour les transactions refusées. Lorsque vous travaillez avec plusieurs cartes, analysez donc régulièrement les causes des refus, vérifiez les limites et ne répétez pas les transactions sans avoir résolu le problème sous-jacent.
Planifiez vos dépenses publicitaires
Une augmentation soudaine du montant du paiement ne provoquera pas nécessairement un refus, mais elle peut différer de l’historique précédent du compte. Si vous prévoyez d’augmenter considérablement votre budget, assurez-vous que le moyen de paiement prend en charge le montant requis et que les limites établies n’ont pas été dépassées.
Lorsque vous travaillez avec plusieurs comptes publicitaires, il est pratique d’utiliser des cartes virtuelles distinctes pour différents projets ou équipes. Par exemple, Pay2.House permet d’émettre des cartes virtuelles pour les paiements publicitaires, de surveiller le solde disponible, de définir des limites et de suivre l’historique des transactions. Cela aide à organiser les dépenses publicitaires et à identifier plus rapidement les causes de refus individuels, sans toutefois éliminer les vérifications supplémentaires des banques et des plateformes publicitaires.
Vérifiez la géolocalisation lorsque les tests l’exigent
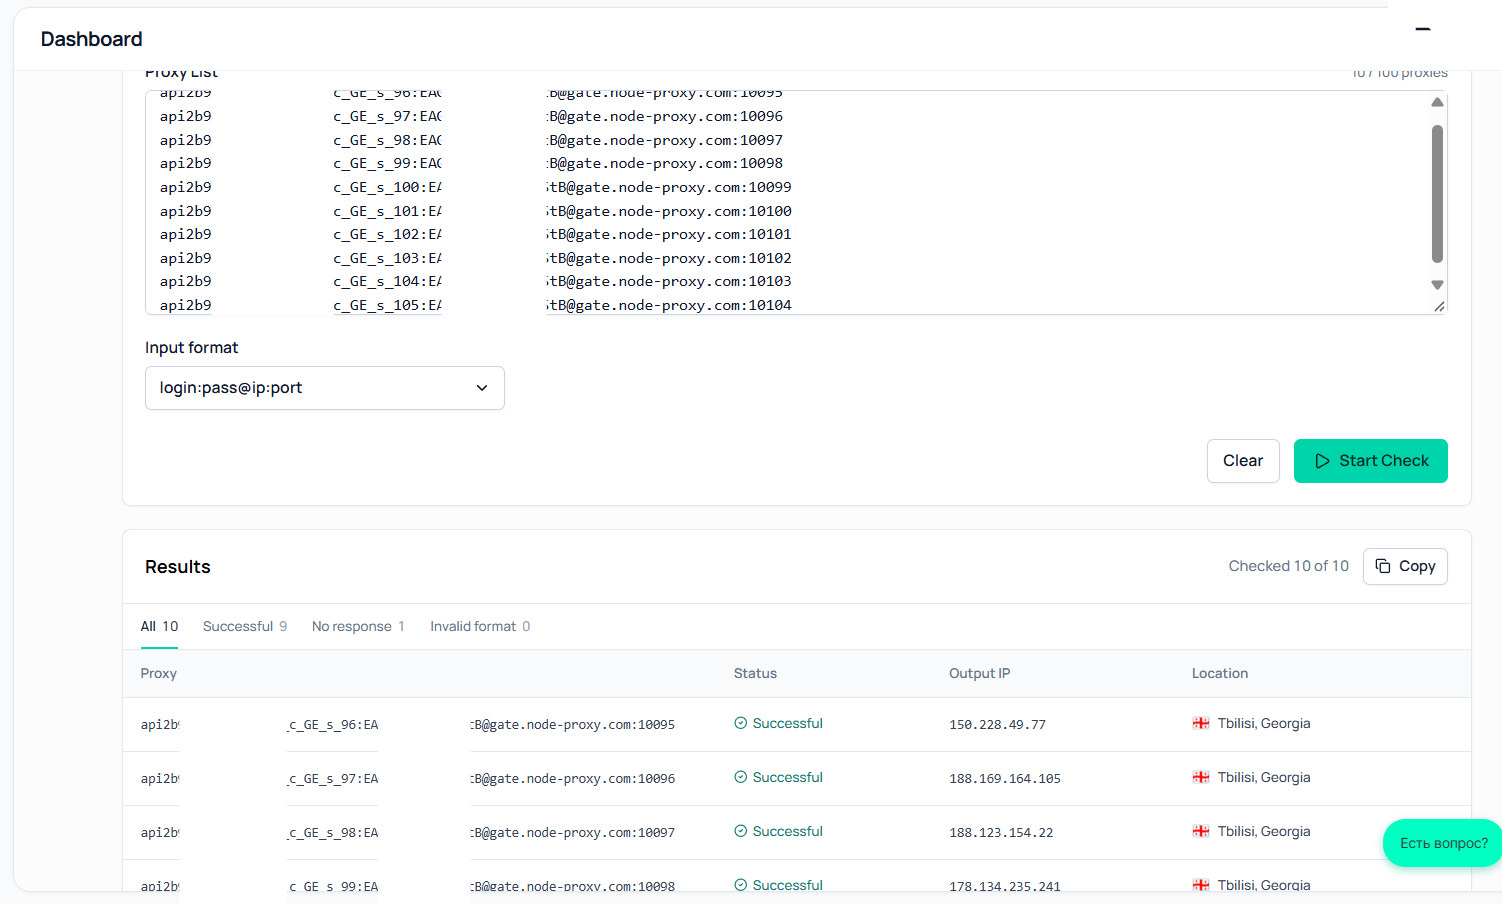
Si votre tâche consiste à vérifier comment un site publicitaire ou une page de paiement apparaît depuis un pays spécifique, utilisez un environnement de test contrôlé et respectez les conditions du service. Pour vérifier la disponibilité d’un site web, vous pouvez également utiliser le proxy checker de Node Proxy, qui aide à contrôler le fonctionnement des proxys.
Que faire si votre carte a déjà été refusée ?
Si le paiement n’a pas abouti, procédez étape par étape.
- Lisez le message d’erreur. S’il contient un code ou une raison précise, commencez par là. Des formulations telles que « payment declined » ou do_not_honor peuvent ne pas révéler la cause exacte.
- Vérifiez la carte et le solde. Assurez-vous que les informations ont été saisies correctement, que la carte n’a pas expiré, que les fonds sont suffisants et que les limites n’ont pas été dépassées.
- Vérifiez les notifications de la banque. La banque peut avoir demandé une confirmation de transaction ou bloqué les paiements en ligne. Si nécessaire, contactez-la via son numéro officiel.
- Ne répétez pas le paiement trop souvent. Après plusieurs refus, il est préférable de faire une pause et d’identifier la cause plutôt que de créer de nouvelles transactions l’une après l’autre.
- Contactez le support de la plateforme publicitaire ou du service de paiement. Demandez si le refus est lié à une restriction du moyen de paiement, aux paramètres du compte ou à une vérification supplémentaire.
- Essayez un autre moyen de paiement autorisé. Si le service autorise des cartes ou des moyens de paiement alternatifs, vous pouvez les utiliser après avoir identifié la cause du refus.
Si le système demande une vérification d’identité ou des documents supplémentaires, fournissez-les uniquement via le site officiel ou l’application. N’envoyez pas les informations complètes de votre carte, votre CVC/CVV ou vos codes de confirmation à des inconnus qui promettent de lever un blocage.
Questions fréquentes
Un paiement peut-il être refusé s’il y a suffisamment d’argent sur la carte ?
Oui. Un solde suffisant n’est qu’une condition pour un paiement réussi. Une banque peut refuser la transaction en raison de limites, de restrictions sur certains types de paiement ou d’une suspicion de fraude. De plus, le service de paiement peut appliquer ses propres règles de risque.
Un VPN ou un proxy peut-il provoquer un refus ?
Oui, certains systèmes prennent en compte l’utilisation de proxys connus, de VPN ou d’autres types de connexions réseau. Cependant, le refus peut avoir une cause entièrement différente, comme des restrictions bancaires ou des informations de carte incorrectes. L’utilisation d’un proxy ne garantit pas non plus la réussite du paiement.
Que faire si la banque indique que la carte est en ordre ?
Contactez l’équipe d’assistance du service pour lequel vous avez tenté d’effectuer le paiement. La banque peut ne pas connaître les règles internes d’évaluation des risques de la plateforme publicitaire ou du prestataire de paiement. Indiquez l’heure de la transaction, le montant et le message d’erreur, mais n’envoyez pas les informations complètes de la carte ni les codes de sécurité.
Réessayer le paiement peut-il aider ?
Parfois, si la cause était une erreur temporaire ou une faute de frappe. Cependant, plusieurs tentatives successives peuvent entraîner des restrictions supplémentaires. Vérifiez d’abord les informations de la carte, les limites et les messages de la banque, puis répétez le paiement une seule fois si nécessaire.
Conclusion
L’antifraude protège les systèmes de paiement contre la fraude, mais les vérifications automatisées refusent parfois aussi des transactions légitimes. Les informations de la carte, le pays de connexion, l’historique du compte, l’appareil, la fréquence des tentatives et les règles du service concerné peuvent influencer le résultat.
Pour réduire la probabilité d’un refus, maintenez vos informations de paiement à jour, vérifiez le solde et les limites, évitez les changements injustifiés de votre environnement habituel et identifiez la cause du refus via le support de la banque ou de la plateforme. Si votre travail nécessite une géolocalisation IP spécifique, utilisez les outils appropriés uniquement dans des scénarios autorisés : les proxys ne remplacent pas la vérification de la carte et ne garantissent pas l’approbation de la transaction.
 Telegram
 Email
Soyez le premier à donner votre avis !
Vos commentaires nous intéressent. Dites-nous ce que vous en pensez.