


Sie möchten ein Werbekonto, ein Abonnement oder einen Online-Service bezahlen. Sie geben die Kartendaten korrekt ein, erhalten jedoch eine Ablehnung. Auf dem Konto ist ausreichend Guthaben vorhanden, die Karte ist aktiv, und die Bank hat keine Benachrichtigungen gesendet. Ein möglicher Grund ist, dass das Antifraud-System die Transaktion als verdächtig eingestuft hat.
Solche Systeme berücksichtigen möglicherweise nicht nur Kartendaten und verfügbares Guthaben, sondern auch das Ausstellungsland der Karte, die IP-Adresse, Geräteinformationen, den Kontoverlauf und die Art früherer Zahlungen. Manchmal wirkt die Kombination dieser Signale ungewöhnlich, selbst wenn die tatsächliche Karteninhaberin oder der tatsächliche Karteninhaber die Zahlung durchführt.
Wir sehen uns an, wie Antifraud funktioniert, warum legitime Zahlungen abgelehnt werden können und was Sie tun können, um wiederholte Ablehnungen zu reduzieren.
Was ist Antifraud und was wird bei einer Zahlung geprüft?
Antifraud umfasst Mechanismen, mit denen Banken, Zahlungsanbieter und Online-Plattformen potenziell betrügerische Transaktionen erkennen. Prüfungen können auf mehreren Ebenen stattfinden: Die ausstellende Bank bewertet, ob die Zahlung autorisiert werden kann, während der Zahlungsdienst oder die Werbeplattform das Transaktionsrisiko zusätzlich nach eigenen Regeln bewerten kann.
Je nach Dienst können bei der Prüfung folgende Daten berücksichtigt werden:
- Karten-BIN und Ausstellungsland. Die BIN ist der Anfangsteil der Kartennummer, über den die ausstellende Bank und bestimmte Kartenmerkmale identifiziert werden können. Auch das Ausstellungsland kann relevant sein, insbesondere wenn es nicht zum üblichen geografischen Muster der Transaktionen passt.
- IP-Adresse und Geolokalisierung. Einige Zahlungsdienste und Antifraud-Systeme berücksichtigen möglicherweise die IP-Adresse, deren Geolokalisierung sowie die Nutzung von Proxys oder VPNs. Welche Daten verfügbar sind, hängt jedoch vom jeweiligen Beteiligten im Zahlungsprozess ab.
- Geräte- und Browserdaten. Ein Wechsel des Geräts, des Browsers oder anderer Sitzungsmerkmale kann ein zusätzliches Risikosignal sein.
- Kontoverlauf. Das Alter des Kontos, erfolgreiche und abgelehnte Zahlungen, Änderungen der Zahlungsdaten und weitere Aktionen können relevant sein.
- Transaktionshäufigkeit und Betrag. Mehrere Zahlungsversuche hintereinander, ein starker Anstieg der Ausgaben oder eine ungewöhnlich hohe erste Zahlung können verdächtig wirken.
- Prüfung der Zahlungsdaten. Das System kann das Ablaufdatum der Karte, CVC/CVV und, sofern unterstützt, die Übereinstimmung der Rechnungsadresse mit den Bankdaten prüfen.
Eine einheitliche Liste von Prüfungen, die alle Dienste verwenden, gibt es nicht. Banken, Zahlungsgateways und Werbeplattformen nutzen unterschiedliche Modelle und Regeln. In der Regel bewerten sie eine Kombination von Signalen und nicht nur einen einzelnen Parameter.
Warum legitime Zahlungen abgelehnt werden
Eine Ablehnung bedeutet nicht zwangsläufig, dass die Karte gesperrt ist oder dass die Zahlung endgültig als Betrug eingestuft wurde. Der Grund kann ein technischer Fehler, eine Bankbeschränkung oder eine Risikobewertung sein.
Das Ausstellungsland der Karte stimmt nicht mit dem Standort der Verbindung überein
Beispielsweise kann eine Karte in einem Land ausgestellt sein, während die Zahlung über eine IP-Adresse in einem anderen Land erfolgt. Diese Kombination kann völlig legitim sein: Eine Person kann auf Reisen sein, im Ausland arbeiten oder ein Unternehmensnetzwerk nutzen.
Für ein System, das die Umstände der Transaktion nicht kennt, kann eine geografische Abweichung jedoch eine zusätzliche Prüfung auslösen. Dies ist besonders wahrscheinlich, wenn gleichzeitig ein neues Gerät, ein unbekanntes Konto oder mehrere fehlgeschlagene Zahlungsversuche auftreten.
Die BIN der Karte löst zusätzliche Prüfungen aus
Über die BIN kann ein System die ausstellende Bank, das Zahlungsnetzwerk und bestimmte Kartenmerkmale identifizieren, etwa ob es sich um eine Debit- oder Kreditkarte handelt, sofern diese Informationen verfügbar sind.
Einige Dienste schränken bestimmte Kartenkategorien ein oder unterstützen keine Karten bestimmter Banken und Regionen. Korrekt eingegebene Daten garantieren daher nicht, dass die Zahlung akzeptiert wird. In diesem Fall löst ein Wechsel der IP-Adresse allein das Problem nicht: Die Einschränkung kann an den Regeln des Dienstes oder der Bank liegen.
Das Konto wirkt für das Zahlungssystem ungewöhnlich
Wenn ein Konto lange nicht genutzt wurde und anschließend die Ausgaben stark steigen, neue Zahlungsdaten hinzukommen oder mehrere Zahlungsversuche beginnen, kann das System eine zusätzliche Verifizierung anfordern.
Ähnliches kann passieren, wenn Geräte und Netzwerke häufig gewechselt werden. Das beweist allein keinen Betrug, kann sich jedoch vom gewohnten Verhalten des Kontos unterscheiden.
Zu viele Zahlungsversuche in Folge
Nach der ersten Ablehnung wiederholen Nutzer häufig die Zahlung mehrfach, ändern die Kartendaten oder wechseln die Zahlungsmethode. Eine große Anzahl schneller, wiederholter Versuche kann jedoch wie Kartentesting oder automatisierte Aktivität wirken.
Wenn eine Zahlung fehlschlägt, ist es besser, zunächst die Ursache zu ermitteln, statt nacheinander verschiedene Optionen auszuprobieren.
Die Bank oder der Dienst hat eigene Einschränkungen festgelegt
Manchmal hat das Problem gar nichts mit dem Antifraud der Werbeplattform zu tun. Eine Bank kann internationale Zahlungen, Transaktionen bestimmter Art oder Zahlungen in einer bestimmten Währung ablehnen. Für Online-Käufe können zudem Limits gelten.
Darüber hinaus gibt es häufigere Gründe für abgelehnte Zahlungen:
- Unzureichendes Guthaben auf der Karte. Der verfügbare Saldo reicht möglicherweise nicht zur Autorisierung der Transaktion aus, insbesondere wenn Gebühren oder Währungsumrechnungen berücksichtigt werden müssen.
- Überschrittenes Transaktionslimit. Eine Bank oder ein Zahlungsanbieter kann Limits für den Betrag einer einzelnen Transaktion, tägliche Ausgaben oder andere Nutzungsparameter der Karte festlegen.
- Die Karte unterstützt die Händlerkategorie nicht. Bei einigen Karten bestehen Einschränkungen für Zahlungen in bestimmten Waren- und Dienstleistungskategorien, die über den MCC (Merchant Category Code) bestimmt werden. In diesem Fall kann die Transaktion auch bei ausreichendem Guthaben abgelehnt werden.
Es ist wichtig, zwischen einer Ablehnung durch die ausstellende Bank und einer Ablehnung durch den Zahlungsdienst zu unterscheiden, da die Lösungen unterschiedlich sind.
Eine abgelehnte Zahlung bedeutet nicht automatisch eine Kartensperre
Verwechseln Sie eine abgelehnte Transaktion (Decline), eine Kartensperre und eine Einschränkung des Werbekontos nicht.
Ein Decline bedeutet, dass eine bestimmte Transaktion nicht autorisiert wurde. Die Karte selbst kann weiterhin aktiv und für andere Zahlungen verfügbar sein. Eine Kartensperre bedeutet, dass ihre Nutzung durch die Bank oder den Zahlungsanbieter eingeschränkt wurde. Eine Einschränkung des Werbekontos wird von der Werbeplattform selbst verhängt und kann mit Zahlungsproblemen oder anderen Verstößen gegen ihre Regeln zusammenhängen.
Nach einer einzigen erfolglosen Zahlung sollten Sie daher nicht automatisch davon ausgehen, dass die Karte oder das Werbekonto gesperrt wurde. Ermitteln Sie zunächst, an welcher Stelle die Ablehnung aufgetreten ist.
Übereinstimmung von Kartenland, IP und Konto
Die geografische Übereinstimmung ist ein Faktor, der die Bewertung einer Zahlung beeinflussen kann. Wenn eine Karte in einem Land ausgestellt wurde, das Konto in einem anderen Land registriert ist und die IP-Adresse auf ein drittes Land verweist, können einige Zahlungsdienste diese Kombination bei der Prüfung der Transaktion berücksichtigen.
Wichtig ist jedoch, Datenkonsistenz nicht mit einer verpflichtenden Anforderung zur vollständigen Übereinstimmung zu verwechseln. Es gibt keine allgemeingültige Regel, nach der das Ausstellungsland der Karte, die IP-Adresse und das Land des Kontos immer identisch sein müssen. Außerdem können die ausstellende Bank, der Zahlungsdienst und die Werbeplattform über unterschiedliche Daten verfügen und unterschiedliche Risikobewertungsmechanismen verwenden.
Wann Proxys nützlich sein können
In legitimen Arbeitsabläufen, die separate geografische Umgebungen erfordern, ermöglichen Proxys die Auswahl einer IP-Adresse aus einer bestimmten Region. Das kann nützlich sein, um eine lokale Version einer Website zu testen, die Verfügbarkeit einer Zahlungsseite zu prüfen oder das Verhalten eines Dienstes in verschiedenen Ländern zu untersuchen. Proxys ändern jedoch weder das Ausstellungsland der Karte noch die Daten des Karteninhabers oder Bankbeschränkungen, und sie garantieren keine Zahlungsfreigabe.
Wenn Ihre legitime Arbeit eine IP-Adresse aus einer bestimmten Region erfordert, ziehen Sie zwei Optionen in Betracht:
- Residential Proxies von Node Proxy — IP-Adressen, die mit privaten Nutzeranschlüssen verbunden sind. Sie eignen sich für Aufgaben, bei denen der Zugriff auf einen Dienst über Residential-IPs in einer ausgewählten Geolokalisierung getestet werden soll.
- Statische Proxys von Node Proxy — eine Option für Szenarien, in denen dieselbe IP-Adresse über eine längere Sitzung hinweg beibehalten werden soll.
Wichtig: Verwenden Sie Proxys nicht, um sich als Einwohner eines anderen Landes auszugeben, regionale Beschränkungen zu umgehen oder Informationen zu verbergen, die ein Dienst korrekt benötigt. Wird eine Zahlung aufgrund von Beschränkungen der Karte, der Bank oder der Werbeplattform abgelehnt, besteht der richtige Ansatz darin, die Ursache zu ermitteln und das Problem über den offiziellen Support-Kanal zu klären.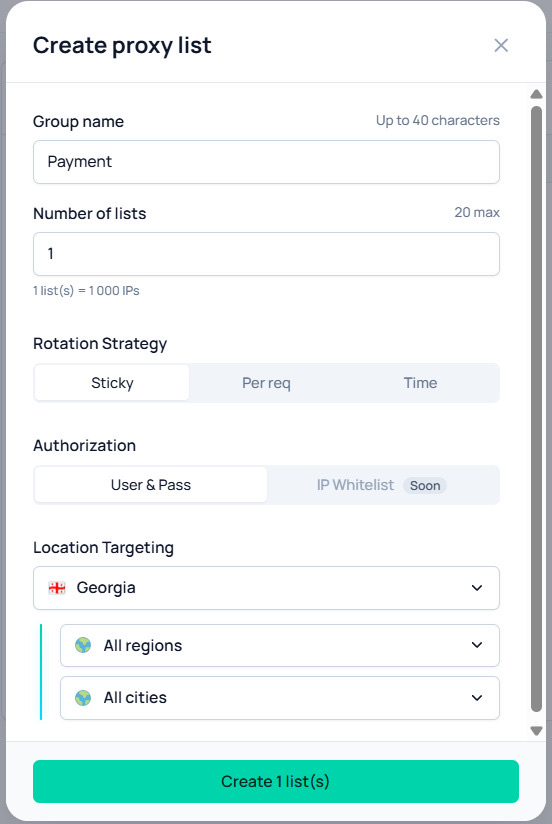
So reduzieren Sie Zahlungsablehnungen bei Werbezahlungen
Die Zahlung für ein Werbekonto kann sich von einem gewöhnlichen Online-Einkauf unterscheiden: Zahlungen erfolgen regelmäßig, Ausgaben können stark steigen, und das Konto kann von mehreren Mitarbeitern genutzt werden. Um unnötige Gründe für Prüfungen zu vermeiden, beachten Sie einige Regeln.
Halten Sie Zahlungsdaten aktuell
Prüfen Sie das Ablaufdatum der Karte, CVC/CVV, die Rechnungsadresse und weitere Informationen, die der Dienst abfragt. Wenn die Bank eine Bestätigung über die App oder über 3-D Secure verlangt, schließen Sie die Verifizierung ab.
Stellen Sie sicher, dass die Karte Online-Zahlungen, die erforderliche Währung und, falls nötig, internationale Transaktionen unterstützt. Im Zweifel klären Sie die Einschränkungen mit Ihrer Bank.
Ändern Sie Ihre gewohnte Umgebung nicht unnötig
Häufige Wechsel von Geräten, Browsern, IP-Adressen und geografischen Regionen können ein ungewöhnliches Aktivitätsmuster erzeugen. Arbeiten Sie nach Möglichkeit aus einer stabilen Umgebung heraus und halten Sie sich an die Regeln der Werbeplattform.
Wenn Sie mehrere Werbekonten beruflich verwalten, organisieren Sie den Zugriff im Voraus und verwenden Sie von der Plattform zugelassene Tools. Gehen Sie nicht davon aus, dass unterschiedliche IP-Adressen Konten automatisch unabhängig machen oder zusätzliche Prüfungen ausschließen.
Vermeiden Sie mehrere wiederholte Versuche
Wenn eine Transaktion abgelehnt wird, wiederholen Sie sie nicht endlos mit denselben Daten. Lesen Sie zunächst die Fehlermeldung, prüfen Sie den verfügbaren Saldo und die Limits und wenden Sie sich bei Bedarf an den Support Ihrer Bank oder des Dienstes.
Für Media Buyer ist es wichtig, nicht nur erfolgreiche Zahlungen, sondern auch die Anzahl abgelehnter Autorisierungen zu überwachen. Häufige fehlgeschlagene Versuche können zu zusätzlichen Prüfungen und Einschränkungen durch einzelne Issuer oder Zahlungsanbieter führen. Je nach Bedingungen des Dienstes können für abgelehnte Transaktionen zudem Gebühren anfallen. Analysieren Sie daher bei der Arbeit mit mehreren Karten regelmäßig die Ablehnungsgründe, prüfen Sie Limits und wiederholen Sie Transaktionen nicht, ohne die zugrunde liegende Ursache zu klären.
Planen Sie Werbeausgaben
Ein starker Anstieg des Zahlungsbetrags führt nicht zwangsläufig zu einer Ablehnung, kann sich jedoch vom bisherigen Kontoverlauf unterscheiden. Wenn Sie Ihr Budget deutlich erhöhen möchten, stellen Sie sicher, dass die Zahlungsmethode den erforderlichen Betrag unterstützt und die festgelegten Limits nicht überschritten wurden.
Bei der Arbeit mit mehreren Werbekonten ist es praktisch, für verschiedene Projekte oder Teams separate virtuelle Karten zu verwenden. Beispielsweise ermöglicht Pay2.House das Ausstellen virtueller Karten für Werbezahlungen, die Überwachung des verfügbaren Guthabens, das Festlegen von Limits und das Nachverfolgen des Transaktionsverlaufs. Das hilft, Werbeausgaben zu organisieren und die Ursachen einzelner Ablehnungen schneller zu identifizieren, ersetzt jedoch keine zusätzlichen Prüfungen durch Banken und Werbeplattformen.
Prüfen Sie die Geolokalisierung, wenn Tests dies erfordern
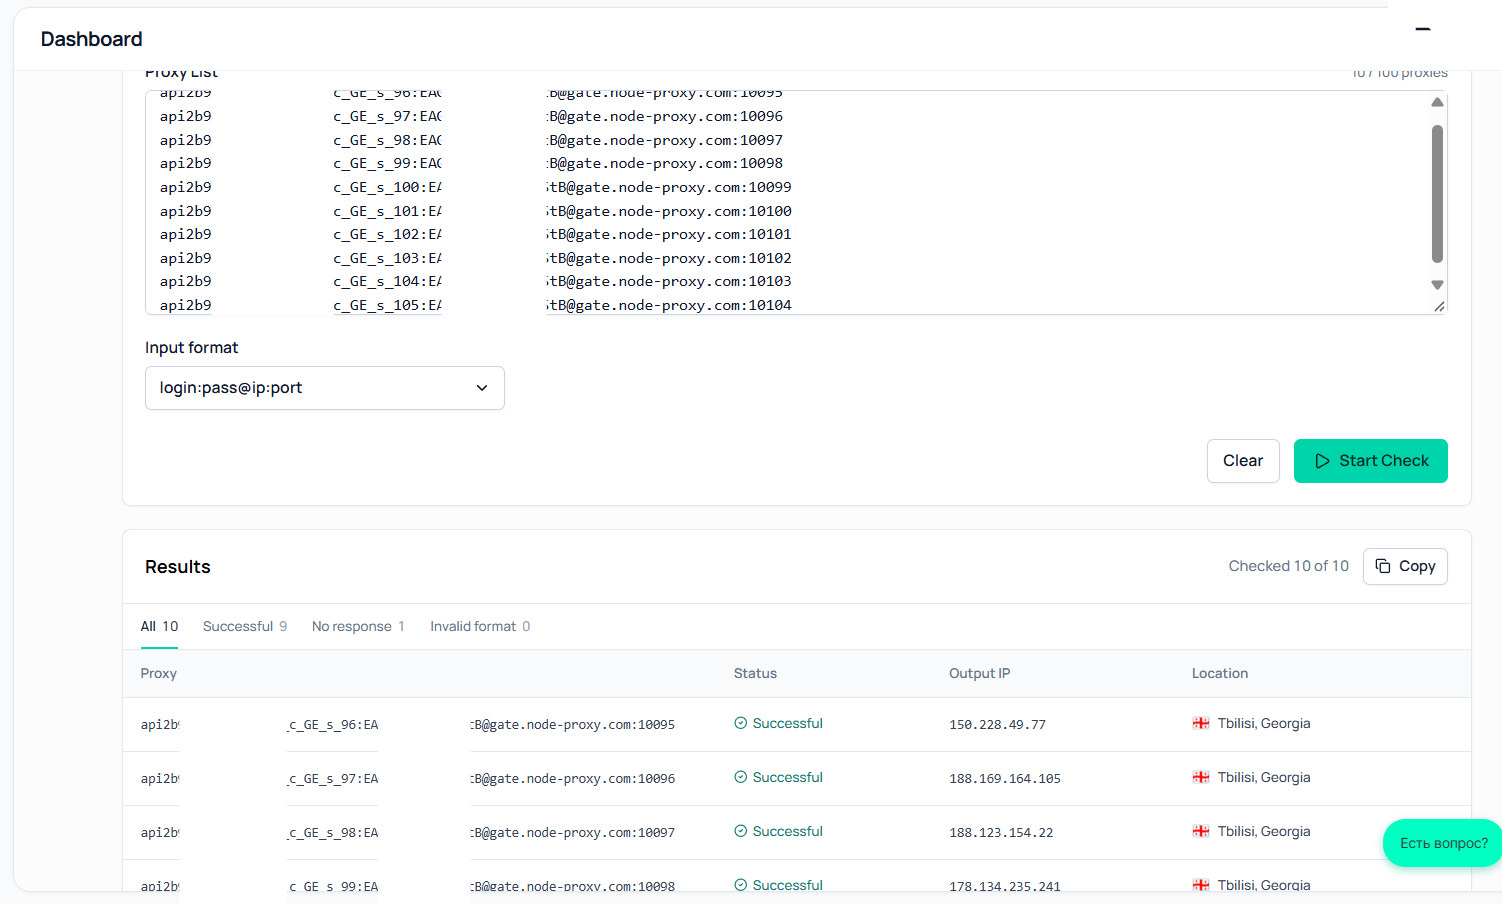
Wenn Ihre Aufgabe darin besteht zu prüfen, wie eine Werbe-Website oder Zahlungsseite aus einem bestimmten Land dargestellt wird, nutzen Sie eine kontrollierte Testumgebung und halten Sie sich an die Bedingungen des Dienstes. Zur Überprüfung der Website-Verfügbarkeit können Sie auch den Proxy Checker von Node Proxy verwenden, der die Funktionsfähigkeit von Proxys prüft.
Was tun, wenn Ihre Karte bereits abgelehnt wurde?
Wenn die Zahlung nicht erfolgreich war, gehen Sie Schritt für Schritt vor.
- Lesen Sie die Fehlermeldung. Wenn sie einen konkreten Code oder Grund enthält, beginnen Sie damit. Formulierungen wie „payment declined“ oder do_not_honor verraten möglicherweise nicht die genaue Ursache.
- Prüfen Sie Karte und Guthaben. Stellen Sie sicher, dass die Daten korrekt eingegeben wurden, die Karte nicht abgelaufen ist, ausreichend Guthaben vorhanden ist und keine Limits überschritten wurden.
- Prüfen Sie Bankbenachrichtigungen. Die Bank kann eine Transaktionsbestätigung angefordert oder Online-Zahlungen blockiert haben. Wenden Sie sich bei Bedarf über die offizielle Telefonnummer an sie.
- Wiederholen Sie die Zahlung nicht zu häufig. Nach mehreren Ablehnungen ist es besser, eine Pause einzulegen und die Ursache zu ermitteln, statt eine Transaktion nach der anderen zu erstellen.
- Kontaktieren Sie den Support der Werbeplattform oder des Zahlungsdienstes. Fragen Sie, ob die Ablehnung mit einer Einschränkung der Zahlungsmethode, Kontoeinstellungen oder einer zusätzlichen Verifizierung zusammenhängt.
- Probieren Sie eine andere zugelassene Zahlungsmethode. Wenn der Dienst alternative Karten oder Zahlungsmethoden zulässt, können Sie diese verwenden, nachdem Sie die Ursache der Ablehnung ermittelt haben.
Wenn das System eine Identitätsprüfung oder zusätzliche Dokumente verlangt, übermitteln Sie diese ausschließlich über die offizielle Website oder App. Senden Sie keine vollständigen Kartendaten, CVC/CVV oder Bestätigungscodes an unbekannte Personen, die versprechen, eine Sperre zu entfernen.
Häufige Fragen
Kann eine Zahlung abgelehnt werden, obwohl ausreichend Guthaben auf der Karte ist?
Ja. Ausreichendes Guthaben ist nur eine Bedingung für eine erfolgreiche Zahlung. Eine Bank kann die Transaktion aufgrund von Limits, Einschränkungen für bestimmte Zahlungsarten oder eines Betrugsverdachts ablehnen. Zusätzlich kann der Zahlungsdienst eigene Risikoregeln anwenden.
Kann ein VPN oder Proxy eine Ablehnung verursachen?
Ja, einige Systeme berücksichtigen die Nutzung bekannter Proxys, VPNs oder anderer Netzwerkverbindungen. Die Ablehnung kann jedoch auch eine völlig andere Ursache haben, etwa Bankbeschränkungen oder falsche Kartendaten. Die Nutzung eines Proxys garantiert ebenfalls keine erfolgreiche Zahlung.
Was soll ich tun, wenn die Bank sagt, dass mit der Karte alles in Ordnung ist?
Kontaktieren Sie den Support des Dienstes, für den Sie die Zahlung versucht haben. Die Bank sieht möglicherweise nicht die internen Risikoregeln der Werbeplattform oder des Zahlungsanbieters. Geben Sie den Zeitpunkt der Transaktion, den Betrag und die Fehlermeldung an, senden Sie jedoch keine vollständigen Kartendaten oder Sicherheitscodes.
Hilft es, die Zahlung erneut zu versuchen?
Manchmal, wenn die Ursache ein temporärer Fehler oder ein Tippfehler war. Mehrere Versuche in Folge können jedoch zu zusätzlichen Einschränkungen führen. Prüfen Sie zuerst die Kartendaten, Limits und Banknachrichten und wiederholen Sie die Zahlung gegebenenfalls nur einmal.
Fazit
Antifraud schützt Zahlungssysteme vor Betrug, aber automatisierte Prüfungen lehnen manchmal auch legitime Transaktionen ab. Kartendaten, Verbindungsland, Kontoverlauf, Gerät, Häufigkeit der Versuche und die Regeln des jeweiligen Dienstes können das Ergebnis beeinflussen.
Um die Wahrscheinlichkeit einer Ablehnung zu reduzieren, halten Sie Zahlungsdaten aktuell, prüfen Sie Guthaben und Limits, vermeiden Sie unerklärliche Änderungen Ihrer gewohnten Umgebung und klären Sie die Ursache der Ablehnung über den Support der Bank oder Plattform. Wenn Ihre Arbeit eine bestimmte IP-Geolokalisierung erfordert, nutzen Sie geeignete Tools nur in zulässigen Szenarien: Proxys ersetzen keine Kartenverifizierung und garantieren keine Transaktionsfreigabe.
 Telegram
 Email
Teilen Sie als Erster Ihre Meinung!
Ihre Meinung ist uns wichtig — teilen Sie uns Ihre Gedanken mit.