

Estás intentando pagar una cuenta publicitaria, una suscripción o un servicio en línea. Introduces los datos de la tarjeta correctamente, pero el pago se rechaza. Hay saldo suficiente en la cuenta, la tarjeta está activa y el banco no ha enviado ninguna alerta. Una posible razón es que el sistema antifraude haya marcado la transacción como sospechosa.
Estos sistemas pueden tener en cuenta no solo los datos de la tarjeta y el saldo disponible, sino también el país de emisión, la dirección IP, la información del dispositivo, el historial de la cuenta y la naturaleza de los pagos anteriores. A veces, la combinación de estas señales parece inusual incluso cuando el pago lo realiza el titular real de la tarjeta.
Veamos cómo funciona el antifraude, por qué puede rechazar pagos legítimos y qué puedes hacer para reducir la probabilidad de rechazos repetidos.
Qué es el antifraude y qué comprueba durante el pago
El antifraude es un conjunto de mecanismos que ayuda a bancos, proveedores de pagos y plataformas en línea a identificar transacciones potencialmente fraudulentas. Las comprobaciones pueden realizarse en varios niveles: el banco emisor evalúa si puede autorizar el pago, mientras que el servicio de pagos o la plataforma publicitaria pueden evaluar adicionalmente el riesgo de la transacción según sus propias reglas.
Según el servicio, la comprobación puede considerar los siguientes datos:
- BIN de la tarjeta y país de emisión. El BIN es la parte inicial del número de tarjeta y permite identificar el banco emisor y determinadas características de la tarjeta. El país de emisión también puede ser relevante, especialmente si no coincide con la geografía habitual de las transacciones.
- Dirección IP y geolocalización. Algunos servicios de pago y sistemas antifraude pueden considerar la dirección IP, su geolocalización y el uso de proxies o VPN. Sin embargo, los datos disponibles dependen del participante específico del proceso de pago.
- Datos del dispositivo y del navegador. Cambiar el dispositivo, el navegador u otras características de la sesión puede convertirse en una señal adicional de riesgo.
- Historial de la cuenta. La antigüedad de la cuenta, los pagos exitosos y rechazados, los cambios en los datos de pago y otras acciones pueden ser relevantes.
- Frecuencia y importe de las transacciones. Varios intentos de pago seguidos, un aumento repentino del gasto o un primer pago inusualmente alto pueden parecer sospechosos.
- Verificación de los datos de pago. El sistema puede comprobar la fecha de vencimiento de la tarjeta, el CVC/CVV y, cuando está disponible, si la dirección de facturación coincide con los registros del banco.
No existe una lista única de comprobaciones utilizada por todos los servicios. Los bancos, las pasarelas de pago y las plataformas publicitarias utilizan modelos y reglas diferentes. Por lo general, evalúan una combinación de señales en lugar de un parámetro aislado.
Por qué se rechazan los pagos legítimos
Un rechazo no significa necesariamente que la tarjeta esté bloqueada o que el pago haya sido clasificado definitivamente como fraudulento. La causa puede ser un error técnico, una restricción bancaria o una evaluación de riesgos.
El país de la tarjeta no coincide con la ubicación de conexión
Por ejemplo, una tarjeta puede haberse emitido en un país mientras el pago se realiza desde una dirección IP de otro. Esta combinación puede ser completamente legítima: la persona puede estar de viaje, trabajar en el extranjero o utilizar una red corporativa.
Sin embargo, para un sistema que desconoce las circunstancias de la transacción, una discrepancia geográfica puede activar una verificación adicional. Esto es especialmente probable cuando se combina con un dispositivo nuevo, una cuenta desconocida o varios intentos de pago fallidos.
El BIN de la tarjeta activa comprobaciones adicionales
Mediante el BIN, un sistema puede identificar el banco emisor, la red de pago y determinadas características de la tarjeta, como si se trata de una tarjeta de débito o de crédito, si esta información está disponible.
Algunos servicios restringen ciertas categorías de tarjetas o no admiten tarjetas de bancos y regiones específicos. Por ello, introducir los datos correctamente no garantiza que el pago sea aceptado. En este caso, cambiar solo la dirección IP no resolverá el problema: la restricción puede estar relacionada con las reglas del servicio o del banco.
La cuenta parece inusual para el sistema de pago
Si una cuenta no se ha utilizado durante mucho tiempo y, de repente, aumentan los gastos, aparecen nuevos datos de pago o comienzan varios intentos de pago, el sistema puede solicitar una verificación adicional.
Una situación similar puede producirse cuando se cambian con frecuencia los dispositivos y las redes. Por sí sola, esto no demuestra fraude, pero puede diferir del comportamiento habitual de la cuenta.
Demasiados intentos de pago seguidos
Tras el primer rechazo, los usuarios suelen repetir el pago varias veces, cambiar los datos de la tarjeta o alternar entre métodos de pago. Sin embargo, un gran número de intentos rápidos y repetidos puede parecer una prueba de tarjeta o una actividad automatizada.
Si un pago falla, es mejor identificar primero la causa en lugar de probar diferentes opciones una tras otra.
El banco o el servicio ha establecido su propia restricción
A veces, el problema no tiene nada que ver con el antifraude de la plataforma publicitaria. Un banco puede rechazar pagos internacionales, transacciones de un tipo determinado o pagos en una moneda específica. La tarjeta también puede tener límites para compras en línea.
Además, existen causas más habituales de rechazo de pagos:
- Fondos insuficientes en la tarjeta. El saldo disponible puede no ser suficiente para autorizar la transacción, especialmente si hay que tener en cuenta comisiones o conversión de divisa.
- Límite de transacción superado. Un banco o proveedor de pagos puede establecer límites para el importe de una sola transacción, el gasto diario u otros parámetros de uso de la tarjeta.
- La tarjeta no admite la categoría del comerciante. Algunas tarjetas tienen restricciones para pagos en determinadas categorías de bienes y servicios, definidas por el MCC (Merchant Category Code). En este caso, la transacción puede rechazarse incluso con saldo suficiente.
Es importante distinguir entre un rechazo del banco emisor y un rechazo del servicio de pago, porque las soluciones son diferentes.
Un pago rechazado no siempre significa que la tarjeta esté bloqueada
No confundas una transacción rechazada (Decline), el bloqueo de una tarjeta y la restricción de una cuenta publicitaria.
Un Decline significa que una transacción concreta no fue autorizada. La propia tarjeta puede seguir activa y disponible para otros pagos. El bloqueo de una tarjeta significa que el banco o el proveedor de pagos ha restringido su uso. Una restricción de cuenta publicitaria la establece la propia plataforma publicitaria y puede estar relacionada con problemas de pago o con otras infracciones de sus normas.
Por ello, tras un pago fallido, no asumas automáticamente que la tarjeta o la cuenta publicitaria están bloqueadas. Primero, determina en qué etapa se produjo el rechazo.
Coherencia entre el país de la tarjeta, la IP y la cuenta
La coherencia geográfica es un factor que puede influir en la evaluación del pago. Si una tarjeta se emitió en un país, la cuenta está registrada en otro y la dirección IP apunta a un tercero, algunos servicios de pago pueden considerar esta combinación al revisar la transacción.
Sin embargo, es importante no confundir la coherencia de los datos con un requisito obligatorio de coincidencia total. No existe una regla universal que exija que el país de la tarjeta, la dirección IP y el país de la cuenta sean siempre idénticos. Además, el banco emisor, el servicio de pago y la plataforma publicitaria pueden disponer de datos diferentes y utilizar mecanismos distintos de evaluación de riesgos.
Cuándo los proxies pueden ser útiles
En flujos de trabajo legítimos que requieren entornos geográficos separados, los proxies permiten seleccionar una dirección IP de una región concreta. Esto puede ser útil para probar una versión local de un sitio web, comprobar la disponibilidad de una página de pago o revisar cómo se comporta un servicio en diferentes países. Sin embargo, los proxies no cambian el país de emisión de la tarjeta, los datos del titular ni las restricciones del banco, y no garantizan la aprobación del pago.
Si tu trabajo legítimo requiere una dirección IP de una región específica, considera dos opciones:
- Proxies residenciales de Node Proxy — direcciones IP asociadas a conexiones de usuarios domésticos. Son adecuadas para tareas en las que se necesita probar el acceso a un servicio desde IP residenciales en una geolocalización seleccionada.
- Proxies estáticos de Node Proxy — una opción para escenarios en los que es importante mantener la misma dirección IP durante una sesión prolongada.
Importante: no utilices proxies para hacer pasar a alguien por residente de otro país, eludir restricciones regionales ni ocultar información que un servicio requiere proporcionar con exactitud. Si un pago se rechaza debido a restricciones de la tarjeta, del banco o de la plataforma publicitaria, el enfoque correcto es identificar la causa y resolverlo a través del canal oficial de soporte.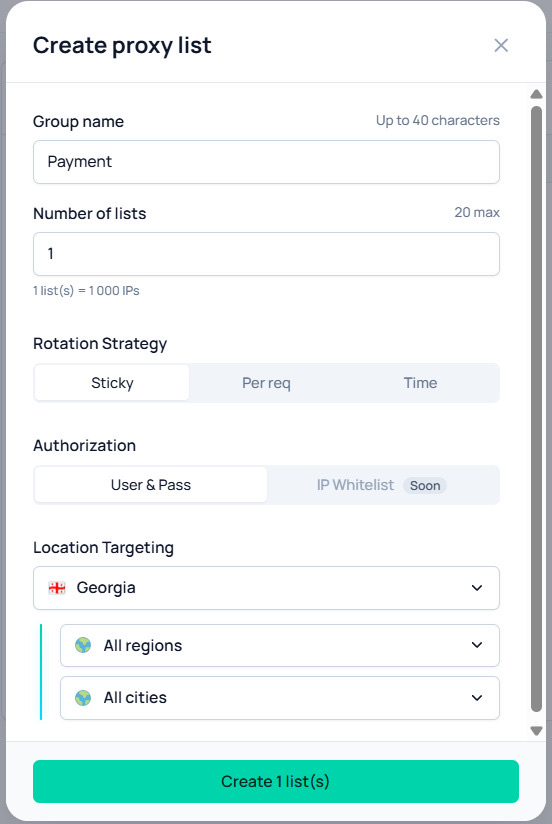
Cómo reducir los rechazos al pagar publicidad
Pagar una cuenta publicitaria puede diferir de una compra habitual en una tienda en línea: los pagos se repiten con regularidad, el gasto puede aumentar rápidamente y la cuenta puede ser utilizada por varios empleados. Para evitar crear motivos innecesarios de comprobación, sigue algunas reglas.
Mantén actualizados los datos de pago
Comprueba la fecha de vencimiento de la tarjeta, el CVC/CVV, la dirección de facturación y cualquier otra información solicitada por el servicio. Si el banco requiere confirmación desde su aplicación o mediante 3-D Secure, completa la verificación.
Asegúrate de que la tarjeta admite pagos en línea, la moneda requerida y, si es necesario, transacciones internacionales. Si tienes dudas, consulta las restricciones con tu banco.
No cambies innecesariamente tu entorno habitual
Los cambios frecuentes de dispositivos, navegadores, direcciones IP y regiones geográficas pueden generar un patrón de actividad inusual. Cuando sea posible, trabaja desde un entorno estable y cumple las normas de la plataforma publicitaria.
Si gestionas varias cuentas publicitarias por trabajo, organiza el acceso con antelación y utiliza herramientas aprobadas por la plataforma. No asumas que utilizar direcciones IP diferentes hace que las cuentas sean automáticamente independientes o elimine las comprobaciones adicionales.
Evita múltiples intentos repetidos
Si se rechaza una transacción, no la repitas infinitamente con los mismos datos. Primero lee el mensaje de error, comprueba el saldo disponible y los límites y, si es necesario, contacta con el soporte del banco o del servicio.
Para los media buyers, es importante supervisar no solo los pagos exitosos, sino también el número de autorizaciones rechazadas. Los intentos fallidos frecuentes pueden provocar comprobaciones y restricciones adicionales por parte de determinados emisores o proveedores de pagos. Además, según las condiciones del servicio, las transacciones rechazadas pueden generar comisiones. Por ello, al trabajar con varias tarjetas, analiza periódicamente las causas de los rechazos, revisa los límites y no repitas transacciones sin resolver el problema subyacente.
Planifica los gastos publicitarios
Un aumento repentino del importe del pago no necesariamente provocará un rechazo, pero puede diferir del historial previo de la cuenta. Si planeas aumentar considerablemente el presupuesto, asegúrate de que el método de pago admita el importe requerido y de que no se hayan superado los límites establecidos.
Al trabajar con varias cuentas publicitarias, es conveniente utilizar tarjetas virtuales separadas para diferentes proyectos o equipos. Por ejemplo, Pay2.House permite emitir tarjetas virtuales para pagos publicitarios, supervisar el saldo disponible, establecer límites y seguir el historial de transacciones. Esto ayuda a organizar los gastos publicitarios e identificar más rápidamente las causas de rechazos concretos, aunque no elimina las comprobaciones adicionales de bancos y plataformas publicitarias.
Comprueba la geolocalización cuando las pruebas lo requieran
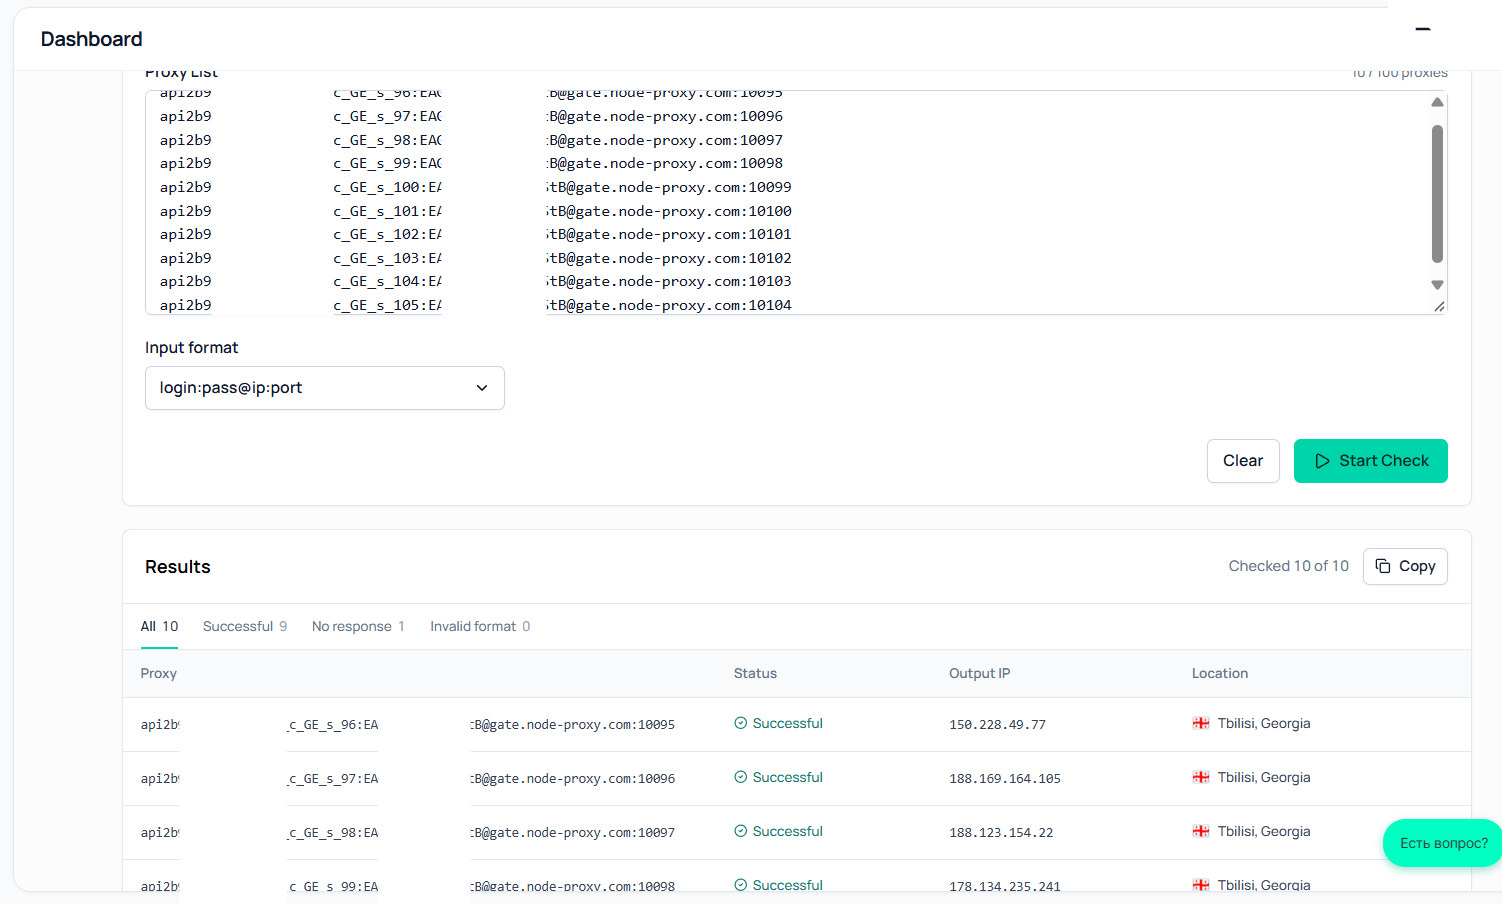
Si tu tarea consiste en comprobar cómo se muestra un sitio web publicitario o una página de pago desde un país concreto, utiliza un entorno de pruebas controlado y cumple los términos del servicio. Para comprobar la disponibilidad de un sitio web, también puedes utilizar el proxy checker de Node Proxy, que ayuda a verificar el funcionamiento de los proxies.
Qué hacer si ya se ha rechazado tu tarjeta
Si el pago no se realizó, actúa paso a paso.
- Lee el mensaje de error. Si incluye un código o motivo específico, empieza por ahí. Expresiones como “payment declined” o do_not_honor pueden no revelar la causa exacta.
- Comprueba la tarjeta y el saldo. Asegúrate de que los datos se han introducido correctamente, de que la tarjeta no ha caducado, de que hay fondos suficientes y de que no se han superado los límites.
- Revisa las notificaciones del banco. El banco puede haber solicitado la confirmación de la transacción o haber bloqueado los pagos en línea. Si es necesario, contacta con él mediante el número oficial.
- No repitas el pago con demasiada frecuencia. Tras varios rechazos, es mejor hacer una pausa e identificar la causa en lugar de crear nuevas transacciones una tras otra.
- Contacta con el soporte de la plataforma publicitaria o del servicio de pagos. Pregunta si el rechazo está relacionado con una restricción del método de pago, la configuración de la cuenta o una verificación adicional.
- Prueba otro método de pago permitido. Si el servicio admite tarjetas o métodos de pago alternativos, puedes utilizarlos después de identificar la causa del rechazo.
Si el sistema solicita verificación de identidad o documentos adicionales, proporciónalos únicamente a través del sitio web o la aplicación oficial. No envíes los datos completos de la tarjeta, el CVC/CVV ni los códigos de confirmación a desconocidos que prometan eliminar un bloqueo.
Preguntas frecuentes
¿Puede rechazarse un pago si hay suficiente dinero en la tarjeta?
Sí. Un saldo suficiente es solo una de las condiciones para que el pago sea exitoso. El banco puede rechazar la transacción por límites, restricciones sobre determinados tipos de pago o sospecha de fraude. Además, el servicio de pago puede aplicar sus propias reglas de riesgo.
¿Puede una VPN o un proxy causar un rechazo?
Sí, algunos sistemas tienen en cuenta el uso de proxies conocidos, VPN u otros tipos de conexiones de red. Sin embargo, el rechazo puede deberse a una causa completamente distinta, como restricciones bancarias o datos de tarjeta incorrectos. Utilizar un proxy tampoco garantiza que el pago sea exitoso.
¿Qué debo hacer si el banco dice que la tarjeta está correcta?
Contacta con el equipo de soporte del servicio al que intentaste pagar. El banco puede no conocer las reglas internas de evaluación de riesgos de la plataforma publicitaria o del proveedor de pagos. Indica la hora de la transacción, el importe y el mensaje de error, pero no envíes los datos completos de la tarjeta ni los códigos de seguridad.
¿Ayuda reintentar el pago?
A veces, si la causa fue un error temporal o un error de escritura. Sin embargo, varios intentos seguidos pueden provocar restricciones adicionales. Comprueba primero los datos de la tarjeta, los límites y los mensajes del banco y, si procede, repite el pago una sola vez.
Conclusión
El antifraude protege los sistemas de pago contra el fraude, pero las comprobaciones automatizadas también pueden rechazar transacciones legítimas. El resultado puede verse afectado por los datos de la tarjeta, el país de conexión, el historial de la cuenta, el dispositivo, la frecuencia de los intentos y las reglas del servicio específico.
Para reducir la probabilidad de un rechazo, mantén actualizados los datos de pago, comprueba el saldo y los límites, evita cambios injustificados en tu entorno habitual e identifica la causa del rechazo a través del soporte del banco o de la plataforma. Si tu trabajo requiere una geolocalización IP específica, utiliza las herramientas adecuadas solo en escenarios permitidos: los proxies no sustituyen la verificación de la tarjeta ni garantizan la aprobación de la transacción.
 Telegram
 Email
¡Sé el primero en compartir tu opinión!
Valoramos tus comentarios. Cuéntanos qué piensas.